


Josefa Ibaceta: “Si Chile no reduce costos sistémicos e impuestos perderá competitividad frente a otros productores de hidrógeno”
Josefa Ibaceta: “Si Chile no reduce costos sistémicos e impuestos perderá competitividad frente a otros productores de hidrógeno”
Por Grace Keller
Fecha publicada: 18 Febrero, 2025
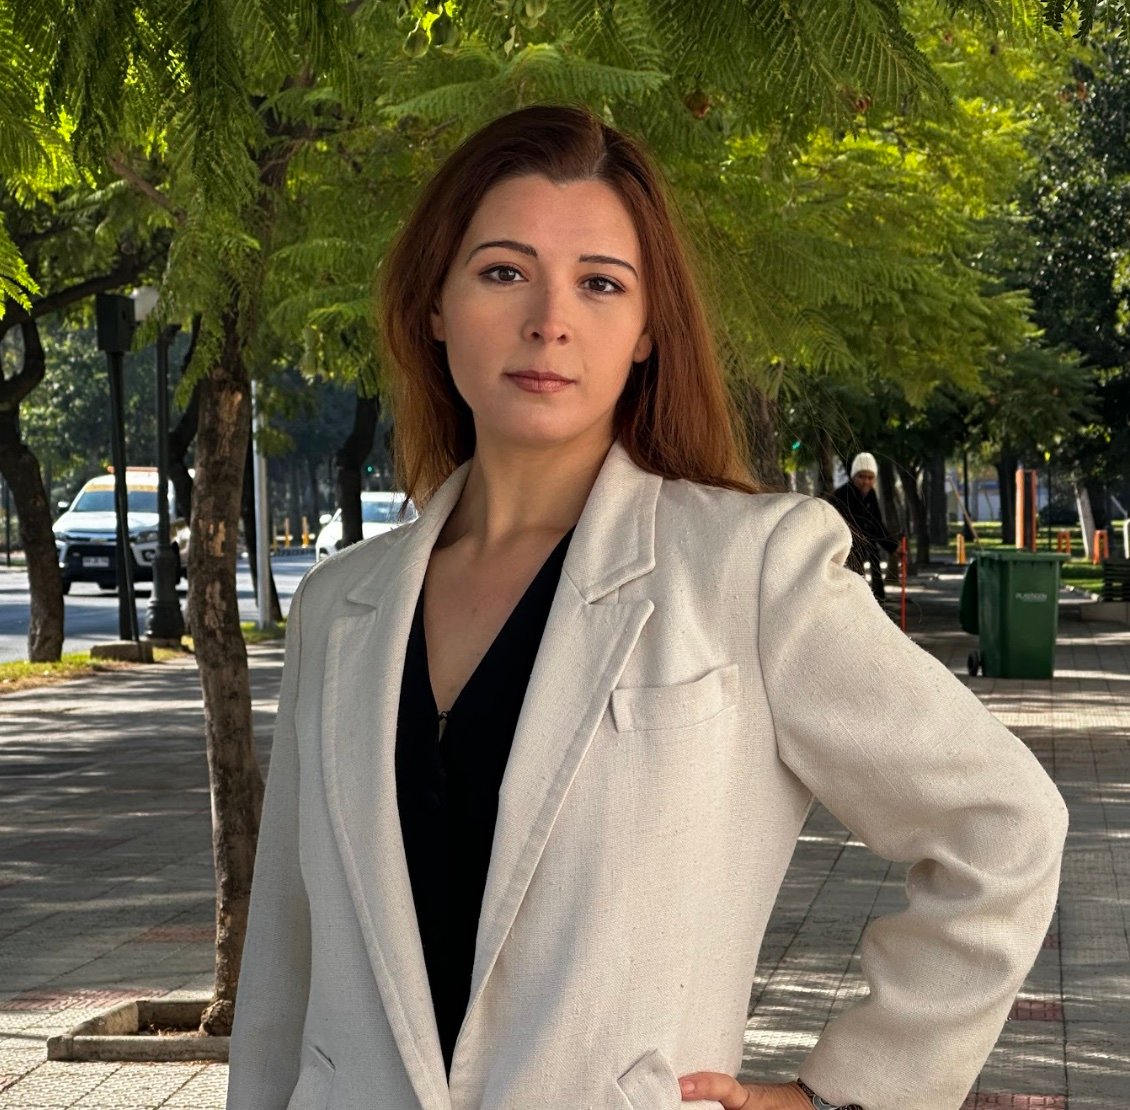
En un escenario donde el hidrógeno renovable se perfila como una de las tecnologías principales para la descarbonización global, Chile busca consolidarse como un actor clave en la industria. Sin embargo, alcanzar este objetivo en la próxima década requiere superar desafíos tanto técnicos como comerciales.
En una entrevista exclusiva con H2News, la gerenta general de la consultora ECIT, Josefa Ibaceta, , analiza los resultados del estudio Cadena de Valor del RH2 en Chile, publicado por AGCID y el Ministerio de Energía sobre proveedores de bienes y servicios del sector. Además, comparte su visión sobre las principales barreras –desde la rentabilidad de los proyectos hasta la mentalidad empresarial– que podrían definir el futuro del hidrógeno verde en el país.
Desde la urgencia de alcanzar precios competitivos hasta la necesidad de políticas públicas que incentiven la inversión, pasando por el rol clave de la innovación y la investigación aplicada, esta conversación entrega una mirada estratégica sobre lo que Chile necesita para posicionarse como un hub global de hidrógeno en los próximos 10 años.
Más allá de los datos identificados en el estudio, ¿cuáles considera que son los principales desafíos para que Chile se posicione como un hub global de hidrógeno renovable en los próximos 10 años?
El estudio publicado por AGCID y el Ministerio de Energía se concentró en los proveedores de bienes y servicios de la industria del hidrógeno renovable y creemos que habla muy bien de las barreras que estos actores tienen que resolver para participar activamente del mercado. Por otro lado, los proyectos hoy necesitan para avanzar rentabilidad y la venta de su producto. Podríamos considerar, entonces, que es cuestión de alcanzar rápidamente un precio competitivo que haga realidad las expectativas ya expuestas para el país, cumpliendo además los requisitos de certificación para la exportación del producto. El desafío es tanto técnico como comercial, dadas las condiciones ambientales únicas de nuestro país y concentrado en los principales factores que afectan en la producción de hidrógeno, tales como el costo de la energía, de equipos principales, la disponibilidad de agua y todos los costos adicionales que se van sumando.
El estudio menciona brechas tecnológicas y de proveedores, pero ¿cree que hay barreras culturales o de mentalidad en la industria chilena que puedan estar limitando su desarrollo en este sector?
Creemos que sí. En general, la industria chilena está influenciada por la minería, donde se privilegia la confiabilidad y rendimiento de los procesos lo que, creemos, dificulta las variaciones del proceso convencional, la innovación y la adopción de nuevas tecnologías, en especial si hay riesgo involucrado, como lo es en este caso el uso de hidrógeno y sus derivados. Cabe destacar que tanto la minería como gran parte de las grandes industrias están haciendo el trabajo de cambiar la mentalidad hacia una más enfocada en procesos sustentables e innovación, como se ve en las metas de sostenibilidad, pero es un cambio cultural complejo ya que efectivamente nadie quiere afectar su productividad. Por esta razón reforzamos la importancia de realizar Investigación, Desarrollo e Innovación (I+D+i) en todas las industrias para facilitar la transición de forma gradual y reducir el riesgo.
En comparación con otros países que están apostando fuerte por el hidrógeno renovable, como Australia o Alemania, ¿qué estrategias diferenciadoras debería adoptar Chile para atraer inversiones y consolidar su mercado?
En el panorama mundial Chile busca ser un productor, a diferencia de Alemania y la mayoría de los países europeos que principalmente buscan el consumo. Por esta razón, el principal foco siempre ha sido claro, reducir el precio de producción al mínimo, el cual está dado principalmente (cerca del 70% del precio final del hidrógeno) por el precio de las energías renovables. Es ahí donde Chile tiene una gran ventaja y donde debería estar el foco de promoción de la inversión y políticas públicas. Por otro lado, una dificultad importante que tenemos como país para alcanzar precios competitivos respecto a otros países productores como Australia, es reducir cargos adicionales tales como impuestos o costos sistémicos por uso de la red eléctrica. En ese sentido existen iniciativas en los países productores, como la exención de impuestos o beneficios tributarios que pueden impactar varios dólares en el precio final del combustible y que hoy Chile no está considerando y por lo tanto, perdiendo competitividad. Recordemos que, si los proyectos no se hacen porque los impuestos no permitieron la viabilidad económica, no habrá recaudación de impuestos, generación de trabajo, ni beneficio social de ningún tipo. Por esta razón vemos con buenos ojos iniciativas temporales que permitan a Chile posicionarse en la carrera mundial y más adelante cuando disminuyan los precios permitan al país obtener beneficios de estos proyectos.
Si tuviera que proyectar un escenario ideal para el año 2040, ¿cómo cree que se vería la cadena de valor del hidrógeno renovable en Chile? ¿Qué actores jugarán un rol clave en ese desarrollo?
Uno de los resultados más esperanzadores del estudio realizado es que con la tasa de anuncio de proyectos actuales (entre 15-20 nuevos por año), Chile alcanza las metas propuestas en la estrategia nacional con que tan sólo un 10% de esos proyectos alcancen decisión final de inversión (FID) a 2040 y se construyan. En contraste, a nivel mundial a la fecha, detectamos que entre un 15-40% de los proyectos anunciados están alcanzando esa fase.
Por otro lado, creemos que es fundamental la consolidación de actores en distintas categorías para que esto suceda. Que el sector público se capacite y tenga las capacidades de evaluar y fiscalizar de forma rápida y segura los proyectos. Que los privados tomen el rol correspondiente de productores o consumidores, destacando el rol de las grandes empresas de tomar la iniciativa y arriesgarse en inversiones que permitan apalancar la industria.
Dado el panorama actual, ¿Qué rol cree que debería jugar el sector privado en la aceleración del desarrollo del hidrógeno renovable? ¿Está el Estado entregando las herramientas adecuadas o se requiere una mayor intervención?
Para acelerar la industria hay que atreverse. El sector privado tiene ese deber, partiendo por realizar una buena evaluación del caso de negocios. Es importante entender que la primera fase o el pilotaje puede no ser económicamente viable, pero es un paso fundamental para ganar experiencia, resolver los problemas y luego escalar a un tamaño industrial que haga el negocio rentable ya sea para autoconsumo, venta local o exportación. Una forma de mitigar el riesgo es comenzar con una fase que se beneficie de los incentivos y mecanismos disponibles, apalancar con actividades de I+D financiadas por programas como los de CORFO o iniciativas internacionales, siempre entendiendo que si dicha fase no da buenos resultados pueden no avanzar a la siguiente (que esperemos que no sea el caso jaja).
Respecto a la participación del estado, hoy creemos que hay consenso y buenas intenciones, pero no suficiente acción o medidas más drásticas que permitan a esta industria y nuestro país posicionarse en la carrera a nivel mundial. Como ya dije anteriormente, estamos en desventaja frente a países con mayor flexibilidad y rapidez de acción. Chile tiene un sistema rígido lo que es bueno entre otras cosas, para la protección del medioambiente, pero si esto no permite que la industria del hidrógeno y sus derivados despegue, nos quedamos sin una oportunidad que podría traer grandes beneficios a cambio de un impacto ambiental relativamente bajo en comparación a las principales industrias de nuestro país (minería, forestal y celulosa, etc).
¿Cuáles son las oportunidades más subestimadas dentro de la cadena de valor del hidrógeno en Chile que podrían representar un nicho de alto impacto en los próximos años?
Es muy interesante la posición en la que estamos y hay múltiples oportunidades. Eso sí, antes que nada, yo soy científica y como tal, vemos que esta nueva industria abre la oportunidad a Chile de participar más íntegramente en I+D aplicado. Siendo que típicamente Chile no se caracteriza por diseño y manufactura de tecnología, hoy la industria del hidrógeno y sus derivados requiere encontrar soluciones innovadoras, equipamiento, materiales y configuraciones más eficientes y baratas, además de que sirvan para algunos de los ambientes más hostiles para esta maquinaria (como el desierto de Atacama y la región de Magallanes). Todo lo que podamos adaptar o inventar en ese sentido es altamente replicable y exportable y es uno de los focos que tenemos en Ingeniería y Ciencias ECIT. Queremos primero concentrarnos en los elementos comunes a todo este tipo de plantas o casos de uso novedosos que permitan abrir nuevos nichos de consumo.
H2News

