


Luigi Crema: “Sin transferencia de conocimiento, la cadena de valor del hidrógeno no despega”
Luigi Crema: “Sin transferencia de conocimiento, la cadena de valor del hidrógeno no despega”
Por Grace Keller
Fecha publicada: 22 Julio, 2025
En el corazón del High‑Level EU Stakeholder Dialogue on the Future of Hydrogen, celebrado el 12 de junio en Bruselas, H2NEWS obtuvo en exclusiva las reflexiones de Luigi Crema, presidente de Hydrogen Europe Research. Su voz resulta crucial en un momento en que la Unión Europea acelera la transición hacia una economía descarbonizada: Crema desvela cómo lograr el delicado equilibrio entre investigación de frontera y despliegue industrial, advierte sobre la urgencia de cerrar brechas de capacidades y aporta una mirada geopolítica que sitúa a Chile como socio clave en la nueva cadena de valor del hidrógeno verde.
Hydrogen Europe Research (HER) es una asociación internacional sin fines de lucro que reúne a más de 150 universidades y organizaciones de investigación y tecnología de 29 países y que representa al pilar científico de la Clean Hydrogen Partnership junto a la Comisión Europea y la industria agrupada en Hydrogen Europe.
I.- Impacto estratégico vs. dependencia tecnológica
Hydrogen Europe Research reúne a más de 150 entidades de investigación y desempeña un papel central en la Clean Hydrogen Partnership. ¿Cómo concilia este marco colaborativo orientado al mercado con la necesidad de financiar y perseguir verdaderos avances científicos disruptivos, de bajo TRL?
El desarrollo de tecnologías, o más ampliamente de un sector completo como el hidrógeno, requiere una estrategia integrada debido a la dificultad de abordar barreras en múltiples niveles. Desde Hydrogen Europe Research, de forma complementaria e integrada con la Comisión Europea y Hydrogen Europe Industry, promovemos la necesidad de establecer prioridades industriales abordando determinadas cuestiones tecnológicas, incluso con el apoyo de los actores de investigación. Sin embargo, también consideramos esencial mantener la investigación más fundamental, centrada en tecnologías que aún no existen y que se basan en fenómenos químicos, físicos o electroquímicos que siguen estando a la vanguardia. Quedan muchos retos en esta dirección.
¿No existe el riesgo de relegar la investigación fundamental en favor de agendas industriales a corto plazo?
Ciertamente ha habido momentos en el pasado en los que, debido a la financiación limitada, una asociación liderada por la industria priorizó el desarrollo frente a la investigación de ruptura. Con el tiempo, siento que hemos avanzado mucho entre la investigación y la industria, comprendiendo que podemos apoyar la innovación trabajando con una metodología más alineada con el ámbito industrial. Por otro lado, el mundo empresarial ha entendido mejor la necesidad de desarrollar tecnologías con un horizonte temporal más largo para seguir siendo competitivo en el mercado, máxime ante el aumento de la competencia global en el sector.
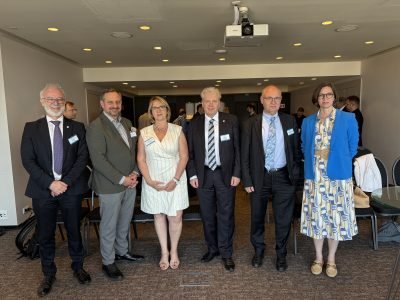
Izq. a Der.:
Luigi Crema, President, Hydrogen Europe Research;
Jorgo Chatzimarkakis, CEO, Hydrogen Europe; Valérie Bouillon-Delporte, Executive Director, Clean Hydrogen Partnership; Christian Sattler, Vice-President, Hydrogen Europe Research; Tudor Constantinescu, Principal Advisor, DG ENER, European Commission and Siobhan McGarry, Policy Officer, DG GROW, European Commission
II.- Priorización de Low TRL bajo escrutinio científico
¿Busca su Low TRL Working Group cerrar brechas críticas en tecnologías de producción, almacenamiento y uso final de hidrógeno?
Algunas de las barreras que observamos en el panorama tecnológico del hidrógeno afectan a varias categorías amplias, como el uso de materiales críticos, el empleo de sustancias con alto impacto ambiental y propiedades relacionadas con el almacenamiento de hidrógeno en materiales avanzados, quizá en combinación con los procesos implicados en su producción o uso. Muchos de estos retos siguen sin resolverse y aún no contamos con alternativas al uso de materiales con impacto negativo. Al analizar los desafíos por resolver, incluidos los de carácter general vinculados a la fase de escalado industrial, identificamos prioridades que permitirán desarrollar el sector del hidrógeno en el futuro sin cuellos de botella ni restricciones tecnológicas o económicas.
¿Qué criterios utilizan para determinar qué áreas de investigación temprana merecen prioridad, especialmente en un panorama de financiación muy inclinado hacia la comercialización y el despliegue?
El enfoque se basa en un proceso consolidado de diálogo tripartito dentro del programa de la Clean Hydrogen Partnership entre la Comisión Europea (DG RTD, DG ENER y DG MOVE), Hydrogen Europe e Hydrogen Europe Research. Este diálogo conduce a un análisis simultáneo de las prioridades políticas, las prioridades para mejorar la competitividad industrial y las prioridades de nuevas perspectivas de investigación. El proceso se realiza inicialmente en un programa plurianual que define las prioridades durante el período de siete años del Programa Marco. Posteriormente se identifican prioridades estratégicas anuales y, en varios grupos de trabajo, se definen los temas de financiación específicos que se incluyen en el Annual Work Programme. Así, existe un proceso estructurado para identificar prioridades de financiación que se actualiza continuamente según las necesidades de los stakeholders.
¿Podría Europa estar perdiendo terreno en ciencia fundamental por sobre‑enfatizar los TRL altos?
Como Hydrogen Europe Research representamos a más de 160 universidades e instituciones de investigación de Europa y más allá. Recordamos constantemente la necesidad de financiar la investigación fundamental. Por lo tanto, sostendría lo contrario. Con los años hemos visto aumentar el nivel de financiación dedicada a la investigación básica, desde TRL 2, incluso dentro del programa de la Clean Hydrogen Partnership. Por supuesto, la competencia en investigación ya ha aumentado a escala internacional, pero Europa mantiene una tasa de financiación adecuada para preservar la experiencia y la ventaja competitiva en el desarrollo de tecnologías.
III.- Brecha de capacidades vs. ambiciones de la fuerza laboral del hidrógeno
Su iniciativa GreenSkillsforH2 prevé hasta 5,4 millones de empleos en la cadena de valor del hidrógeno para 2050. ¿Qué tan seguros están de que los sistemas educativos y de investigación actuales pueden generar el talento altamente especializado que se requiere —por ejemplo, ingenieros de electro‑catalizadores o diseñadores de infraestructuras de hidrógeno—?
Desarrollar competencias y una fuerza laboral especializada en el sector del hidrógeno en Europa forma parte de una serie de iniciativas. Esto incluye no solo el proyecto GREENSKILLS4HYDROGEN, fundamental para identificar las necesidades de competencias futuras en Europa, especialmente en reskilling y upskilling, sino también iniciativas como la European Hydrogen Academy. Será necesario, por tanto, cubrir más necesidades, entre ellas crear itinerarios formativos estandarizados en términos de competencias a adquirir, créditos a obtener y materiales de estudio, así como construir un soporte educativo adecuado en todos los niveles de formación, hasta las escuelas de doctorado. Este será también el foco de próximas iniciativas que implementará la Clean Hydrogen Partnership u otras iniciativas del programa Horizon Europe, incluida la Net Zero Hydrogen Academy.
¿Qué mecanismos concretos existen para cerrar esta brecha de capacidades antes de que se convierta en un cuello de botella para el crecimiento industrial?
Los principales cuellos de botella guardan relación con la amplia participación coordinada y estandarizada de agencias e instituciones de formación, tanto técnicas como universitarias. Este será el objetivo de las próximas iniciativas que darán seguimiento a los proyectos en curso. Es importante mantener una coordinación de alto nivel en todo este proceso para garantizar su eficacia, involucrando también a los países miembros y a los ministerios de educación responsables de elaborar los programas formativos a nivel nacional.
IV.- Influencia geopolítica y la era post‑gas ruso
La Comisión Europea se ha comprometido a eliminar totalmente las importaciones de gas ruso para 2027, acelerando la urgencia del despliegue del hidrógeno limpio. ¿Cómo integra Hydrogen Europe Research la resiliencia geopolítica en sus prioridades de I+D?
Es una cuestión muy interesante. Implica una comparación entre las políticas de desarrollo de mercado de la Comisión Europea y los elementos de innovación que siguen formando parte de este proceso. El hidrógeno no es un producto que ingrese en un mercado existente, sino una cadena de suministro completa que debe desarrollarse, con tecnologías, infraestructuras y más. La situación ideal, aunque irreal, sería que toda la cadena apareciera mágicamente en su totalidad y en toda Europa. Pero esto no es posible. La Comisión Europea ha adoptado así un enfoque dual: de arriba abajo, definiendo políticas con la prioridad de construir infraestructuras continentales como el European Hydrogen Backbone, terminales de importación, etc.; y de abajo arriba, creando ecosistemas regionales que incluyan la implementación de toda la cadena dentro de los llamados Hydrogen Valleys. Existen numerosas iniciativas de este tipo en toda Europa y su escala está creciendo. Con este enfoque se creará un mercado europeo integral de hidrógeno. Esa es la esperanza. Hydrogen Europe Research, a través de sus miembros, participa activamente en estas iniciativas locales, recopilando y analizando datos e identificando, mediante análisis de terceros, qué funciona y qué sigue inmaduro en la cadena de suministro del hidrógeno, construyendo así gradualmente confianza en el sector y, en última instancia, la bancabilidad de las tecnologías. Dentro de estas iniciativas nos centramos no solo en las buenas prácticas, sino también en las garantías de origen, la seguridad, gemelos digitales del valley, análisis técnico‑económicos, LCA y más.
¿Considera la innovación en hidrógeno una forma de autonomía estratégica para Europa y, de ser así, se están configurando las alianzas de investigación con esta dimensión en mente?
Los objetivos de Europa abarcan no solo la autonomía estratégica, sino también nuevas alianzas y una amplia dimensión geopolítica, que incluye la importación de hidrógeno desde otros países como el norte de África, los países del Golfo, Sudamérica y Canadá. En la dimensión investigadora, Hydrogen Europe Research, a través de mí, firmará un Memorando de Entendimiento con la Clean Hydrogen Mission en la reunión ministerial de Mission Innovation a finales de agosto para apoyar la identificación de objetivos de investigación en el sector del hidrógeno a nivel mundial. Por tanto, nuestra comunidad científica está ciertamente centrada en mejorar la competitividad de la industria europea, pero también es una comunidad abierta a la colaboración internacional, más allá de cualquier frontera física o geopolítica. La ciencia debe seguir siendo, al menos en parte, una dimensión abierta y colaborativa.
V.- El papel de América Latina — más allá de la exportación de materias primas
Chile se ha posicionado como líder en el desarrollo de una industria de hidrógeno verde, pero la mayoría de las asociaciones con Europa se centran actualmente en la exportación de moléculas sin procesar más que en el co‑desarrollo de tecnologías. ¿Cómo ve Hydrogen Europe Research el papel de América Latina en la cadena de valor mundial del hidrógeno?
América Latina posee un potencial significativo para la producción de hidrógeno a bajo costo. Ello conlleva la posibilidad de vincular dicho potencial con los mercados consumidores y conectarlos mediante acuerdos de importación/exportación. Se están desarrollando iniciativas que contemplan el envío de grandes cantidades de carriers de hidrógeno. Estas iniciativas también forman parte de la European Global Gateway Initiative. El desarrollo del mercado del hidrógeno no está directamente relacionado con la investigación, el desarrollo y la industrialización, como bien señala. Por otro lado, y lo vemos también en otras iniciativas vinculadas a la relación euro‑africana en la región mediterránea, la importación/exportación de hidrógeno no puede existir sin colaboraciones que se establezcan a través de otros canales necesarios: relaciones institucionales, capacity building, desarrollo de competencias, relaciones industriales e incluso relaciones científicas. Sin estos elementos, temo que solo estemos hablando de proyectos sobre el papel, carentes de cimientos sólidos para desarrollar una asociación estratégica. Solo en materia de capacity building, es impensable desarrollar una cadena de producción con valor local para los países implicados sin mejorar las competencias locales, lo que abarca desde programas de formación hasta el desarrollo de competencias universitarias de alto nivel, incluidos ingenieros, químicos y economistas. Esto también conduce a mejorar las competencias relacionadas con el desarrollo tecnológico o científico. Es un camino que recomendaría encarecidamente entre un contexto como Europa y los países de Sudamérica.
¿Existen planes para fomentar modelos de I+D colaborativos que vayan más allá del comercio de materias primas e integren realmente a regiones como Chile en el ecosistema de innovación?
Partiendo de lo anterior, se debe elaborar un marco para un acuerdo bilateral que fomente la creación de una asociación Europa‑Chile basada en intereses compartidos. Estas relaciones iniciales son necesarias para estimular un interés amplio entre las partes, respaldado por un alto nivel institucional, e identificar funciones y stakeholders.
En cuanto a acciones específicas, una iniciativa de capacity building en las relaciones bilaterales entre Europa y Chile facilitaría principalmente las relaciones entre universidades y centros de investigación para la implementación de programas de intercambio y formación. El objetivo más amplio, sin embargo, es aprovechar la experiencia local, los laboratorios experimentales y un primer núcleo de posibles ecosistemas, incluidos los industriales locales. Sin duda ya existe una experiencia científica y tecnológica significativa en Chile, por lo que no partimos de cero al establecer estas relaciones y este recorrido.
English Version
I.- Strategic Impact vs. Technological Dependency
Hydrogen Europe Research brings together over 150 research entities and plays a central role in the Clean Hydrogen Partnership. How do you reconcile this market-oriented, collaborative framework with the need to fund and pursue truly disruptive, low-TRL scientific breakthroughs?
The development of technologies, or more generally of an entire sector like hydrogen, requires an integrated strategy due to the difficulty of addressing barriers at multiple levels. As Hydorgen Europe Research, in a complementary yet integrated manner with the European Commission and Hydorgen Europe Industry, we promote the need to set industrial priorities by addressing certain technological issues, including with the assistance of research stakeholders. However, we also believe it is essential to maintain more fundamental research, focusing on technologies that do not yet exist and are based on chemical, physical, or electrochemical phenomena that are still at the cutting edge. Many challenges remain in this direction.
Isn’t there a risk of sidelining fundamental research in favor of short-term industrial agendas?
There have certainly been times in the past when, due to limited overall funding, an industry-led partnership prioritized development rather than breakthrough research. Over time, I feel like we’ve come a long way between research and industry, realizing that we can provide support for innovation, but working with a methodology more closely aligned with industry. On the other hand, the business world has better understood the need to develop technologies over a longer time horizon to remain competitive in the market. This is especially true given increased global competition in the sector.
II.- Low TRL Prioritization Under Scientific Scrutiny
Your Low TRL Working Group aims to close critical gaps in hydrogen production, storage, and end-use technologies.
Some of the barriers we see in the hydrogen technology landscape concern several broad categories, including, for example, the use of critical materials, the use of substances with a high environmental impact, and properties related to hydrogen storage in advanced materials, perhaps in combination with the processes involved in its production or use. Many of these challenges are currently unresolved and for which we do not yet have alternatives to the use of materials with a negative impact. Looking at the challenges to be solved, including those of a general nature related to the industrial scaling-up phase, we identify priorities that will allow the hydrogen sector to develop in the future without technological or economic bottlenecks or restrictions.
What criteria do you use to determine which early-stage research areas deserve priority, especially in a funding landscape heavily skewed towards commercialization and deployment?
The approach stems from a consolidated process of tripartite dialogue within the Clean Hydrogen Partnership program between the European Commission (DG RTD, DG ENER, and DG MOVE), Hydrogen Europe, and Hydrogen Europe Research. This dialogue leads to a simultaneous analysis of policy priorities, priorities for improving industrial competitiveness, and priorities for new research perspectives. This process is initially conducted in a multiannual program that outlines the priorities over the seven-year period of the Framework Program. It then identifies strategic priorities annually and, in various working groups, defines the specific funding themes that fall within the Annual Work Programme. So there is a structure process to identify priority of funding ,and this is continously updated following the stakeholders’ needs.
Could Europe be losing ground in foundational science by overemphasizing high TRLs?
As Hydrogen Europe Research, we represent more than 160 universities and research institutions from Europe and beyond. We continually draw attention to the need to fund fundamental research. I would therefore argue the opposite. Over the years, we have seen an increase in the level of funding dedicated to basic research, starting from TRL 2, including within the Clean Hydrogen Partnership program. Of course, the level of competitiveness in research has already increased internationally, but Europe maintains an adequate funding rate to maintain expertise and a competitive edge in developing technologies.
III.- Skills Gap vs. Hydrogen Workforce Ambitions
Your GreenSkillsforH2 initiative forecasts up to 5.4 million jobs in the hydrogen value chain by 2050. How confident are you that the current education and research systems are capable of generating the highly specialized talent required — such as electrocatalyst engineers or hydrogen infrastructure designers?
Developing skills and a specialized workforce in the hydrogen sector in Europe is part of a series of initiatives. This includes not only the GREENSKILLS4HYDROGEN project, which is crucial for identifying future skills needs in Europe, especially in the areas of reskilling and upskilling, but also initiatives such as the European Hydrogen Academy. It will therefore be necessary to complete further needs, including the creation of standardized training paths, in terms of skills to be acquired, credits to be earned, and materials to be studied, as well as building adequate educational support at all levels of training, up to doctoral schools. This will also be the focus of upcoming initiatives to be implemented by the Clean Hydrogen Partnership or other initiatives of the Horizon Europe program, including the Net Zero Hydrogen Academy.
What concrete mechanisms are in place to close this skills gap before it becomes a bottleneck to industry growth?
The main bottlenecks relate to the broad participation of training agencies and institutions, both technical and university-level, in a coordinated and standardized manner. This will be the focus of upcoming initiatives that will follow up on the ongoing projects. It is important to maintain high-level coordination across this entire process to ensure its effectiveness, while also involving member countries and the ministries of education responsible for developing training programs at the national level.
IV.- Geopolitical Leverage and the Post-Russian Gas Era
The European Commission has committed to fully phase out Russian gas imports by 2027, accelerating the urgency of clean hydrogen deployment. How does Hydrogen Europe Research integrate geopolitical resilience into its R&D priorities?
This is a very interesting question. It involves a comparison between the European Commission’s market development policies and the innovation elements that are still part of this process. Hydrogen is not a product entering an existing market, but an entire supply chain that needs to be developed, with technologies, infrastructure, and more. The ideal, but unrealistic, situation is for the entire supply chain to magically appear in its entirety and across Europe. But this is not possible. The European Commission has therefore adopted a two-pronged approach: top-down, with the definition of policies, with the priority of building continental infrastructures such as the European Hydrogen Backbone, import terminals, etc. On the other hand, bottom-up, building regional ecosystems that include the implementation of the entire supply chain within the so-called Hydrogen Valleys. There are a large number of these initiatives across Europe, and their scale is growing. Through this approach, a comprehensive hydrogen market will be created in Europe. This is the hope. Hydrogen Europe Research, through its members, actively participates in these local initiatives, collecting and analyzing data, and identifying through third-party analysis what is working and what is still immature in the hydrogen supply chain, thus gradually building confidence in the sector and ultimately achieving the bankability of the technologies. Within these initiatives, we also focus not only on best practices, but also on guarantees of origin, safety, digital twins of the valley, technical-economic analyses, LCAs, and more.
Do you see hydrogen innovation as a form of strategic autonomy for Europe — and if so, are research alliances being shaped with this dimension in mind?
Europe’s objectives encompass not only strategic autonomy, but also new partnerships and a broad geopolitical dimension, including importing hydrogen from other countries, such as North Africa, the Gulf countries, South America, and Canada. In the research dimension, Hydrogen Europe Research, through myself, will sign a Memorandum of Understanding with the Clean Hydrogen Mission at the Mission Innovation ministerial meeting at the end of August to provide support for identifying research objectives in the hydrogen sector globally. Therefore, our scientific community is certainly focused on improving the competitiveness of European industry, but it is also a community open to international collaboration, beyond any physical or geopolitical borders. Science must remain, at least in part, an open and collaborative dimension.
V.- Latin America’s Role — Beyond Raw Exports
Chile has positioned itself as a leading green hydrogen producer, yet most partnerships with Europe currently emphasize export of raw molecules rather than co-development of technologies. How does Hydrogen Europe Research view Latin America’s role in the global hydrogen value chain?
Latin America has significant potential for low-cost hydrogen production. This entails the possibility of linking this potential with consumer markets and connecting them through import/export agreements. Initiatives are under development that involve the shipping of large quantities of hydrogen carriers. These initiatives are also part of the European Global Gateway Initiative. The development of the hydrogen market is not directly related to research, development, and industrialization, as you rightly point out. On the other hand, and we see this also in other initiatives related to the European-African relationship in the Mediterranean region, hydrogen import/export cannot exist without collaborations established through other necessary channels: institutional relations, capacity building, skills development, industrial relations, and even scientific relations. Without these elements, I fear we are merely talking about projects on paper, lacking the solid foundations for developing a strategic partnership. Just speaking of capacity building, it’s unthinkable to develop a production chain with local value for the countries involved without improving local skills, which ranges from training programs to the development of high-level university skills, including engineers, chemists, and economists. This also leads to improving skills related to technological or scientific development. It’s a path I would strongly recommend between a context like Europe and the countries of South America.
Are there any plans to foster collaborative R&D models that go beyond commodity trade and genuinely integrate regions like Chile into the innovation ecosystem?
Building on the above, develop a framework for a bilateral agreement that will foster the creation of a Europe-Chile partnership based on shared interests. These initial relationships are necessary to foster broad-based interest between the parties, supported by a high institutional level, and to identify roles and stakeholders.
Moving to specific actions, a capacity-building initiative in bilateral relations between Europe and Chile would primarily facilitate relationships between universities and research centers for the implementation of exchange and training programs. The broader objective, however, is to leverage local expertise, experimental laboratories, and a first nucleus of potential ecosystems, including local industrial ones. Significant scientific and technological expertise is certainly already present in Chile. Therefore, we are not starting from scratch in establishing these relationships and this path.
H2NEWS

