


Europa acelera el hidrógeno verde mientras Chile sigue atrapado en la indecisión
Europa acelera el hidrógeno verde mientras Chile sigue atrapado en la indecisión
Dr. Erwin Plett, CEO Low Carbon Chile; Consejero Nacional del Colegio de Ingenieros de Chile A.G. y Presidente de la Especialidad de Ingeniería Química y Biotecnología; ex-Director y Secretario de H2Chile; "Embajador del Hidrógeno Verde" y colaborador de H2NEWS.
Fecha publicada: 26 Mayo, 2026

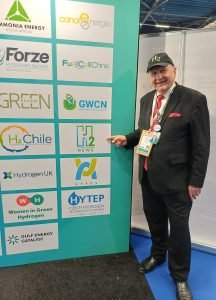
Gracias al apoyo de ProChile y a la embajada chilena en los Países Bajos, he tenido el privilegio de participar en una gira tecnológica organizada por el Programa Internacional de Impulso al Hidrógeno (H2Global) del Bundesministerium für Wirtschaft und Energie (BMWK) de Alemania, desarrollado en la Unión Europea e implementado por la GIZ. Esta experiencia, sumada a mi participación en el World Hydrogen Summit & Exhibition 2026 en Rotterdam, me permitió compartir mis primeras impresiones sobre el verdadero pulso energético del Viejo Continente.
 La historia de la política energética europea es, en buena parte, la historia de reacciones tardías frente a crisis previsibles. La invasión de Rusia a Ucrania en 2022 remeció las bases de un sistema construido sobre dependencias estratégicas que muchos consideraban seguras. El resultado fue inmediato: el gas ruso dejó de ser garantía y pasó a convertirse en un riesgo geopolítico. Desde entonces, el hidrógeno verde y sus derivados comenzaron a posicionarse como piezas centrales de la nueva soberanía energética europea.
En este nuevo tablero, el hidrógeno verde ya no es solo una herramienta de descarbonización, sino también un instrumento de autonomía estratégica, seguridad industrial y competitividad económica. Lo que antes era percibido como una alternativa de largo plazo, hoy es tratado como una prioridad política e industrial.
Europa entendió algo clave: sin control sobre la energía, no existe soberanía posible. Y aunque el proceso ha estado lejos de ser perfecto, la velocidad con la que el continente comenzó a reorganizar sus prioridades energéticas contrasta con la lentitud que aún persiste en otras regiones del mundo.
Por un lado, el impulso estratégico es innegable. La vulnerabilidad de las rutas marítimas tradicionales obligó a la Unión Europea a acelerar los subsidios estatales al hidrógeno, habilitar corredores de importación, flexibilizar regulaciones y aumentar la inversión pública y privada. Iniciativas como H2Global, los Important Projects of Common European Interest (IPCEI) y los contratos por diferencia están diseñadas precisamente para cerrar la brecha entre el costo actual del hidrógeno limpio y los combustibles fósiles.
Por otro lado, también emergió una tendencia más compleja y menos discutida: el avance de un nuevo proteccionismo verde. Bajo el argumento de fortalecer la resiliencia industrial y reducir dependencias externas, Europa está impulsando políticas que priorizan la producción local de tecnologías, combustibles y cadenas de suministro asociadas a la transición energética.
En la práctica, esto significa que proyectos desarrollados fuera de Europa podrían enfrentar barreras crecientes para acceder a financiamiento, subsidios o mercados preferentes si no cumplen criterios de contenido local, trazabilidad o integración industrial europea. La transición energética avanza, sí, pero también se transforma en una competencia geoeconómica cada vez más agresiva.
Este giro estratégico es especialmente visible en sectores intensivos en emisiones imposibles de electrificar en el corto plazo, como la aviación, el transporte marítimo y ciertas industrias pesadas. Allí, el hidrógeno verde y los e-fuels aparecen no solo como alternativas ambientales, sino como herramientas industriales capaces de redefinir cadenas de valor completas.
Europa lo sabe. Y por eso ya se están construyendo ecosistemas industriales integrados que conectan generación renovable, producción de hidrógeno, infraestructura logística, puertos, almacenamiento y demanda industrial. No es una visión teórica. Está ocurriendo ahora.
Mientras tanto, Chile sigue atrapado entre el entusiasmo discursivo y la falta de definiciones concretas. El país posee ventajas naturales extraordinarias para producir hidrógeno verde a costos altamente competitivos, particularmente en Magallanes y el norte grande. Sin embargo, todavía no logra transformar ese potencial en una política de Estado robusta, coherente y acelerada.
La industria enfrenta retrasos regulatorios, incertidumbre en permisos, lentitud en infraestructura habilitante y señales políticas ambiguas. Y mientras discutimos diagnósticos, otros países ya están cerrando acuerdos comerciales, capturando inversiones y posicionándose en mercados estratégicos.
La pregunta de fondo es incómoda, pero inevitable: ¿queremos ser protagonistas de la nueva economía energética o simples exportadores de recursos en una cadena de valor diseñada por otros?
Porque el tiempo político no siempre coincide con el tiempo industrial. Y en la transición energética global, llegar tarde puede significar perder una oportunidad histórica.
Hoy, producir hidrógeno verde sigue siendo más caro que utilizar combustibles fósiles. En Europa, los costos rondan entre los 5 y 9 euros por kilogramo, frente a los cerca de 2 euros del hidrógeno convencional. Pero reducir esta discusión únicamente al precio actual es mirar el problema con lógica del siglo pasado. El costo real de los combustibles fósiles nunca ha incorporado plenamente el impacto climático, ambiental, sanitario y geopolítico que generan.
Europa ya tomó una decisión: pagar más hoy para asegurar competitividad, autonomía y sostenibilidad mañana. La verdadera interrogante es si Chile tendrá la capacidad de actuar con la misma visión estratégica antes de que la ventana de oportunidad comience a cerrarse.

