


Experto internacional analiza los desafíos globales y proyecta el futuro del hidrógeno verde en Chile
Experto internacional analiza los desafíos globales y proyecta el futuro del hidrógeno verde en Chile
H2NEWS
Fecha publicada: 20 Agosto, 2026
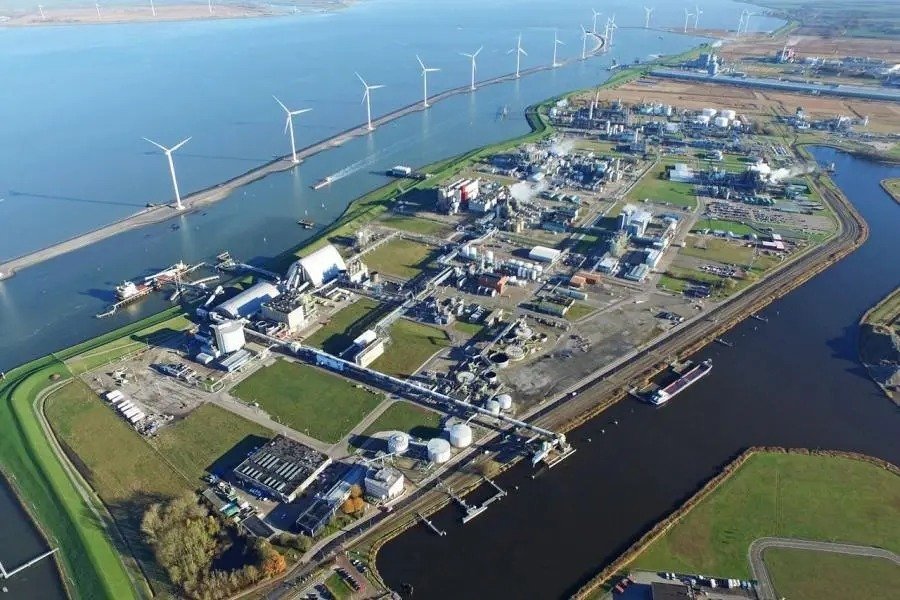
La velocidad del avance de las energías limpias a nivel global no responde únicamente a decisiones comerciales o de infraestructura, sino al compromiso colectivo de la sociedad frente al cambio climático y la urgencia del presupuesto de carbono. Así lo plantea Ante Frens, ejecutivo internacional con más de 30 años de experiencia en el sector energético global y ex Country Chair de Shell Albania —donde lideró la gobernanza corporativa, el relacionamiento con partes interesadas y el desarrollo estratégico de grandes proyectos energéticos-, quien se prepara para visitar Chile en el marco del programa Partners for International Business (PIB) – The Green Energy Corridor Chile–The Netherlands, que se llevará a cabo del 27 de agosto al 4 de septiembre de 2026 y que incluye la participación en Hyvolution Chile y una gira técnica por la Región de Magallanes.
De acuerdo con el especialista, aunque el ritmo actual de transformación no es suficiente para alcanzar los objetivos climáticos globales, existen precedentes donde la alineación política e industrial ha permitido ejecutar proyectos de infraestructura a velocidades récord.
En el caso chileno y latinoamericano, Frens subraya la necesidad de mantener una visión de largo plazo que trascienda los ciclos de mercado. Aunque actualmente se perciba una desaceleración temporal en la adopción del hidrógeno verde, el especiaista destaca que los proyectos energéticos a gran escala deben gestionarse considerando la volatilidad como un factor constante. Para afianzar la posición de Chile como un hub estratégico global de hidrógeno verde y sus derivados, resulta fundamental fortalecer la colaboración público-privada, integrar ecosistemas industriales completos y contar con facilitaciones independientes que garanticen la continuidad de las iniciativas.
 En una entrevista exclusiva, Ante Frens habla sobre la volatilidad en la energía como algo permanente y afirma que la clave para Chile es mantener el rumbo.
Combustibles Renovables y Transición Energética
1. Impulsores del Mercado Global: Con más de 30 años de experiencia en el sector energético global, ¿cómo evalúa el ritmo actual de adopción de los combustibles renovables y el hidrógeno verde? ¿Cuáles son los principales cuellos de botella comerciales o de infraestructura que los líderes de la industria y los tomadores de decisión deben resolver primero?
Cuando se pregunta por el ritmo, lo veo de dos maneras. En primer lugar, el ritmo que obtenemos es el resultado de todo lo que hacemos colectivamente. Por lo tanto, el ritmo es una excelente métrica de nuestra efectividad como sociedad global para hacer que las cosas sucedan. Así es como suelo analizar el ritmo cuando observo la transición energética y sus diferentes facetas.
En segundo lugar, el ritmo es una meta, un ritmo requerido al que debemos seguir atentos cuando se trata del cambio climático. Existe un presupuesto de carbono limitado dentro del cual debemos mantenernos para evitar problemas sistémicos en los medios de vida de este planeta. Esa meta no cambiará. Su mayor desafío es que no se conoce lo suficiente o, incluso cuando se conoce, no se adopta adecuadamente.
La pregunta ahora se reduce a si nuestra efectividad para generar cambios es suficiente para cumplir la meta, y lamento decir que la respuesta es no. El principal cuello de botella para esto no es comercial ni de infraestructura, sino que la sociedad lucha por creer suficientemente que los problemas son reales y, por lo tanto, no está preparada para enfrentar las consecuencias (financieras). A su vez, esto se manifiesta en cuellos de botella comerciales, de infraestructura u otros.
Un buen ejemplo ocurre cuando Rusia invadió Ucrania en 2022. En el contexto europeo, esto se vio como algo bastante amenazante y, como resultado, Europa decidió dejar de usar petróleo y gas rusos. Debido a esto, Países Bajos necesitó importar gas adicional en forma de GNL, pero no había suficiente capacidad de importación. En ese momento, se construyó e instaló una nueva instalación en 6 meses. En circunstancias normales, un proyecto de este tipo tomaría la mayor parte de una década, lo que demuestra que cuando todos estaban claros y alineados detrás del objetivo “no más gas ruso”, el ritmo del cambio pudo ser extraordinario.
Creo que los tomadores de decisión, junto con la industria, deberían tomar los ejemplos de momentos en que las cosas avanzaron rápido porque era necesario (y estoy seguro de que también hay ejemplos en Chile). Utilizar esos ejemplos, tomar los elementos que fueron diferentes de la norma y realizar cambios en las políticas en consecuencia, de modo que el ritmo de las excepciones pueda convertirse en la norma.
2. Sinergias Público-Privadas: La transición hacia una economía competitiva y baja en carbono requiere una colaboración sin precedentes. Desde su experiencia de liderazgo, ¿qué marcos clave de gobernanza o políticas han demostrado ser más efectivos para acelerar proyectos de transición energética a gran escala?
En línea con la respuesta anterior, es crítico que la meta sea clara y que también haya claridad sobre las diferentes metas que tienen los distintos actores. A partir de ahí, he visto que los enfoques más efectivos han girado en torno a aceptar que las distintas partes interesadas tienen diferentes impulsores. En Países Bajos tenemos la tradición del “polderen”, que consiste en reunir a todos los actores y encontrar una solución que, por un lado, cumpla con el objetivo general (por ejemplo, cero emisiones netas), pero al mismo tiempo encuentre consensos donde se satisfagan las necesidades de cada parte. De esta manera, medidas como los “Contratos por Diferencia” (CfD) o la clasificación según el “Costo por tonelada de CO2 evitada” han demostrado ser bastante efectivas para que el mercado pueda ofrecer soluciones de manera competitiva.
Reunir a todos los actores e institucionalizar esto realmente puede dar resultados. Hermosos ejemplos de esto son el Hydrogen Valley en el norte de Países Bajos, donde la cooperación público-privada armó un ecosistema donde una gran variedad de oportunidades juntas fueron más y mejores que la suma de sus partes. Existen ejemplos similares en y alrededor del puerto de Rotterdam, donde a gran escala industrial ecosistemas parecidos están logrando el éxito. Por lo general, la clave es contar con una facilitación y ayuda independiente, habitualmente de una tercera parte externa que no tenga una agenda particular. Esto reunirá a todos los actores para construir el ecosistema y asegurará que el esfuerzo no se desmorone a la primera disputa entre los participantes, lo cual sin duda sucederá.
Geopolítica Internacional e Independencia Energética
3. Redefiniendo la Seguridad Energética: Eventos geopolíticos recientes han colocado a la independencia energética en la cima de las agendas de seguridad nacional en todo el mundo. ¿Cómo están las dinámicas cambiantes del comercio global redefiniendo las prioridades estratégicas tanto para exportadores como para importadores netos de energía?
La geopolítica es solo una de las cuatro palancas clave con las que la sociedad debe lidiar mientras recorre el camino de la transición energética de “A a B volviéndose libre de CO2”. Las otras tres son la Eficiencia de Costos (asequibilidad), la Seguridad de Suministro y la Aceptación Social. La independencia energética típicamente no es el objetivo, sino más bien una conclusión a la que se puede llegar al sopesar las cuatro palancas del cuatrilema mencionado. La tarea de los tomadores de decisión es encontrar el camino a través de esto realizando las diferentes compensaciones en línea con lo que la sociedad desea.
4. El Hidrógeno como Palanca Geopolítica: A medida que los países se apresuran a asegurar suministros de energía limpia, ¿ve al hidrógeno verde y sus derivados (por ejemplo, amoníaco verde, combustibles sintéticos) convirtiéndose en una nueva piedra angular para la geopolítica energética global?
Cualquier vector energético que pueda alcanzar el equilibrio óptimo entre eficiencia de costos, aceptación social, geopolítica y seguridad de suministro será una piedra angular para el suministro energético global. El hidrógeno verde es uno de los que tiene ese potencial, pero al mismo tiempo, como cualquier otro vector energético potencial, aún no ha llegado a ese punto. Una estrategia enfocada en hacer que suceda es lo que realmente puede marcar la diferencia aquí.
Creo que al final el mundo terminará con unas 3 o 4 vectores energéticos clave, de las cuales el hidrógeno verde podría ser una. Por lo tanto, creo que encontrar soluciones integradas que permitan que el hidrógeno verde sea una de ellas es una estrategia ganadora. Los ganadores en este juego no estarán determinados por las leyes de la naturaleza, sino por quién sea capaz de poner las cosas en marcha a escala. Una vez que esté ahí, la energía global se adaptará para usarlo. Una de las virtudes del hidrógeno es que ya cuenta con un gran mercado como materia prima química. Por lo que el hidrógeno verde en sí no solo es una solución definitiva, sino que también se puede utilizar como una solución de transición en el camino de A a B.
El Rol Estratégico de Chile y Visión Internacional
5. Chile en el Contexto Global: Considerando su próximo viaje a Chile a fines de agosto —donde visitará la Región de Magallanes, asistirá a Hyvolution en Santiago y se reunirá con líderes locales—, ¿cuáles son sus principales expectativas con respecto al hub de hidrógeno verde de Chile? Desde su perspectiva internacional, ¿qué tan críticas son regiones como Magallanes para escalar la producción global de energía limpia y los corredores de exportación?
Mi sensación es que hoy parecemos estar en un punto “bajo” dentro de la transición energética y, con ello, del hidrógeno verde. A mi juicio, esto no es algo de qué preocuparse, sino que debe verse como el curso normal del viaje. He aprendido en más de 30 años en el negocio de la energía que las cosas suben y bajan a través de los ciclos. Por lo tanto, es necesario mirar las oportunidades en una escala de tiempo mucho mayor y esperar los llamados altibajos.
He trabajado en inversiones donde decidimos avanzar con el proyecto en un período de bonanza y terminamos entregando nuestro primer producto al mercado en una etapa baja. También me ha tocado lo contrario, donde invertimos cuando los precios estaban bajos y, para cuando el proyecto estuvo listo para producir —3 a 5 años después—, el mercado se había cuadruplicado. Creo que Chile tiene el potencial para ser un hub de hidrógeno verde, pero se requiere mantener el rumbo durante al menos una década y no desanimarse en los momentos en que parece haber una baja. Mi expectativa es que, como en todas partes, una ayuda externa puede ser muy útil. Diferentes puntos de partida y emociones a menudo pueden interponerse en el camino, y eso es lo que tiende a frenar el progreso que todos se propusieron alcanzar.
6. Consejos para los Ecosistemas Locales: Para mercados emergentes como Chile que buscan posicionarse como proveedores globales clave de energía limpia, ¿qué lección crítica de la planificación de infraestructura internacional y la gobernanza corporativa no se debe pasar por alto?
Creo que la respuesta se resume mejor de la siguiente manera: “El cambio es la única constante”. En el mundo de la energía eso es muy cierto y no va a cambiar. De cualquier forma en que organices las cosas, debes tener en mente el cambio y la volatilidad como algo que va a suceder. Dominar esto es la mayor palanca para el éxito.
English Version
The global pace of clean energy deployment is driven not only by commercial or infrastructure decisions, but by society’s collective commitment to combating climate change and the urgency of the carbon budget. This perspective is put forward by Ante Frens, an international executive with over 30 years of experience in the global energy sector and former Country Chair of Shell Albania, where he led corporate governance, stakeholder relations, and the strategic development of major energy projects. Frens is preparing to visit Chile as part of the Partners for International Business (PIB) program—”The Green Energy Corridor Chile–The Netherlands”—running from August 27 to September 4, 2026, which features participation in Hyvolution Chile and a technical tour of the Magallanes Region.
According to the specialist, although the current rate of transformation falls short of meeting global climate targets, historical precedents show that strong policy and industrial alignment can deliver infrastructure projects at record speeds.
In the Chilean and broader Latin American context, Frens emphasizes the need for a long-term vision that transcends market cycles. While a temporary slowdown in green hydrogen adoption may currently be perceived, he highlights that large-scale energy projects must be managed with volatility treated as a constant factor. To solidify Chile’s position as a strategic global hub for green hydrogen and its derivatives, he stresses that strengthening public-private collaboration, integrating complete industrial ecosystems, and relying on independent facilitation to ensure project continuity are all vital steps.
In an exclusive interview, Ante Frens addresses energy volatility as a permanent fixture and asserts that the key for Chile is to stay the course.
Renewable Fuels & Energy Transition:
1.- Global Market Drivers: With over 30 years of experience in the global energy sector, how do you evaluate the current pace of adoption for renewable fuels and green hydrogen? What are the primary commercial or infrastructure bottlenecks that industry leaders and policymakers must solve first?
When you ask about pace, I would look at it in two ways. Firstly, the pace that we get is the pace that results from everything we do collectively. Pace is therefore a great metric of our effectiveness as a global society to make things happen. This is how I tend to use pace when looking at the energy transition and its different facets.
Secondly pace is a target, a required pace, that we need to keep looking at when it comes to climate change. There is limited carbon budget, within which we need to stay to prevent systemic issues to the livelihoods on this planet. That target will not change. Its biggest challenge is that it is not known widely enough, or even when it is known, it is not sufficiently adopted.
The question now boils down to whether our effectiveness in making change is enough to meet the target, and I am sorry to say the answer is no. The primary bottleneck to this, is not commercial or infrastructure I would say but rather that society struggles to believe sufficiently the issues are real and hence are not prepared to face the (financial) consequences. In turn this manifests itself in commercial, infrastructure or other bottlenecks. A good example is when in 2022 Russia invaded Ukraine. In a European context this was seen as quite threatening and as a result Europe decided to stop using Russian oil and gas. As a result, the Netherlands needed to import new additional gas in the form of LNG, but there was not enough import capacity. At that time a new facility was built and installed within 6 months. Under normal circumstances, such a project would take the better part of a decade, showing that when everybody was clear and aligned behind the target “no more Russian gas” the pace of change could be extraordinary.
I believe that the policymakers together with industry should take the examples of when things did move fast because it was needed (and I am sure there are examples in Chile as well). Use these examples, take the elements that were different from the norm and make policy changes accordingly such that the pace of the exceptions can become the norm.
Public-Private Synergies:
2.- Transitioning toward a competitive low-carbon economy requires unprecedented collaboration. From your leadership background, what key governance or policy frameworks have proven most effective in accelerating large-scale energy transition projects?
In line with previous answer, it is critical that the target is clear and that there is also clarity about the different targets that different stakeholders have. Following that I have seen the most effective approaches have circled around accepting different stakeholders have different drivers. In the Netherlands we have a tradition of “polderen”, which is about bringing all stakeholders together and finding a solution that on the one hand meets the overall target (e.g. Nett zero) but at the same time finds compromises where the needs of respective stakeholders are met. In this way things like “Contract for difference” or ranking on “Cost per tonne avoided CO2” have been proven quite effective measures for which the market can then competitively provide the solutions.
Bringing all stakeholders together and institutionalize this can really deliver. Beautiful examples of this are the Hydrogen Valley in Northern Netherlands where Public-private cooperation put an ecosystem together where a large variety of opportunities together were more and better than the sum of the parts. Similar examples exist in and around the port of Rotterdam where at large industrial scale similar ecosystems are delivering success. It is usually key to take on board independent facilitation and help, usually by an external party which has no particular agenda. This will bring all players together to build the ecosystem and will ensure that the effort does not fall apart at the first quarrel between players, which undoubtedly will happen
International Geopolitics & Energy Independence:
3.- Redefining Energy Security: Recent geopolitical events have placed energy independence at the top of national security agendas worldwide. How are shifting global trade dynamics redefining strategic priorities for both net energy exporters and importers?
Geopolitics is just one of the 4 key levers that society needs to grapple with whilst on the Energy Transition journey from “A to B whilst becoming CO2 free”. The other three are Cost effectiveness (affordability), Security of Supply and Social acceptance. Energy independence is typically not the objective but rather a conclusion one could draw when weighing the 4 levers of the quadrilemma just mentioned. It is the task of policy makers to find the path through this by making the different trade-offs in line with what society want
4.- Hydrogen as a Geopolitical Lever: As countries rush to secure clean energy supplies, do you see green hydrogen and its derivatives (e.g., green ammonia, synthetic fuels) becoming a new cornerstone for global energy geopolitics?
Any energy carrier that can meet the optimum between cost effectiveness, social acceptance, geopolitics and security of supply, will be a cornerstone for global energy supply. Green Hydrogen is one of them that has that potential, but at the same time is just like any other of the potential energy carriers not there yet. A focused strategy around making it happen is really what can shape the difference here. I believe that in the end the world will be ending up with some 3 or 4 key energy carriers, of which green hydrogen could be one. I therefore believe that finding those integrated solution that makes in this case green hydrogen be one of them is a winning strategy. The winners in this game will not be driven by the laws of nature but be driven by whoever is able to put things in place at scale. Once it is there the global energy will adopt itself to using it. One beauty about hydrogen is that it already has a large market as chemical feedstock. So Green hydrogen itself is not only an ultimate solution but also can be used as a transition solution on the way from A to B.
Chile’s Strategic Role & International Vision:
5.- Chile in the Global Context: Considering your upcoming trip to Chile in late August—where you will visit the Magallanes region, attend Hyvolution in Santiago, and engage with local leaders—what are your main expectations regarding Chile’s green hydrogen hub? From your international perspective, how critical are regions like Magallanes for scaling up global clean energy production and export corridors?
My sense is that today we seem to be a bit in a “low” for the energy transition and with that green hydrogen. In my view this is not something to worry about but rather see as a normal course of the journey. I have learned in more than 30 years in the energy business that things go up and down through the cycles. Therefore, you need to look at opportunities on a much larger timescale and expect the so-called ups and downs. I have worked on investments where we decided on the project in a boom period and found our first product to be delivered to the market in a low. Also, the opposite I have dealt with where we invested when prices were low, and by the time the project was ready -3-5 years later, to produce the market had quadrupled. I believe Chile has the potential to be a green hydrogen hub, but it requires to stay the course for at least a decade and not get disenfranchised at times when there seem a low. My expectation is that -like everywhere else- some external help can be very useful. Different starting points and emotions can often get in the way and this is what then tends to kill the progress everybody set out to achieve.
6.- Advice for Local Ecosystems: For emerging markets like Chile looking to position themselves as key global suppliers of clean energy, what critical lesson from international infrastructure planning and corporate governance should not be overlooked?
I think the answer is best summarized as follows: “Change is the only constant”. In the world of energy that is very true and it will not change. Whatever way you set things up you need to have change and volatility in mind as something that will happen. Mastering this is the biggest lever to success.
H2NEWS

