


La Global Liquid Hydrogen Alliance impulsa el uso del hidrógeno puro como vector clave para la descarbonización marítima global
La Global Liquid Hydrogen Alliance impulsa el uso del hidrógeno puro como vector clave para la descarbonización marítima global
Fecha publicada: 16 Septiembre, 2026
(English below)
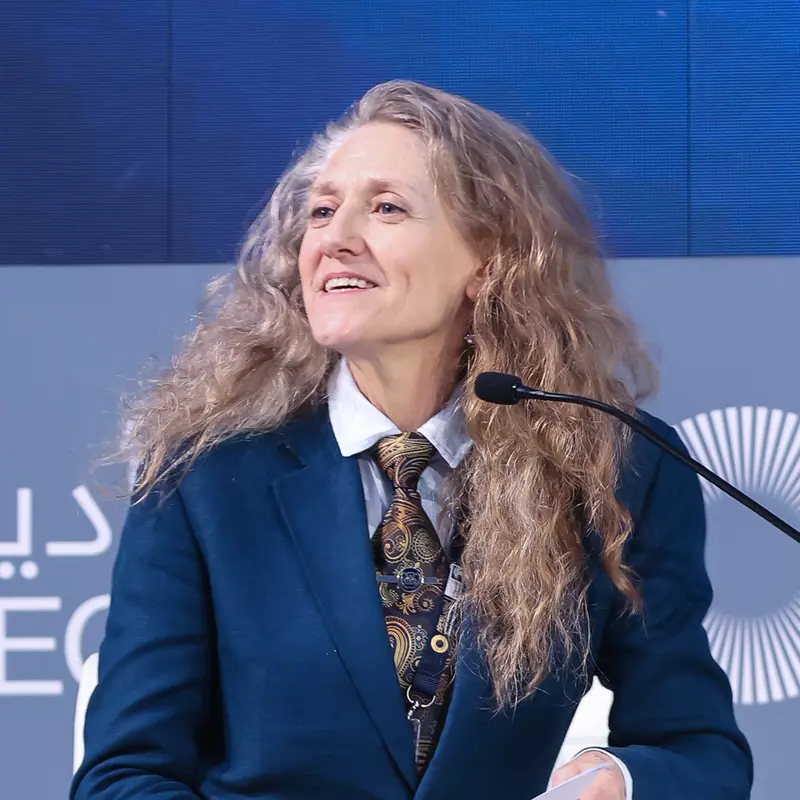
Frente a la urgencia de garantizar la seguridad energética e impulsar alternativas limpias en el transporte marítimo, nace la Global Liquid Hydrogen Alliance (GLHA). En esta entrevista realizada por Hyvolution Paris 2027, Madadh MacLaine, Secretaria General y cofundadora de la Zero Emissions Ship Technology Association (ZESTAs) y de la Global Liquid Hydrogen Alliance (GLHA), analiza el impacto de las próximas regulaciones de la Organización Marítima Internacional (OMI), la proyección de paridad de costos con el diésel hacia el año 2030 y el desarrollo de ecosistemas regionales estratégicos en zonas como el Mediterráneo y el Mar del Norte para impulsar esta transición en el transporte marítimo internacional.
1. ¿Qué la llevó a crear la Global Liquid Hydrogen Alliance en este momento y qué brecha busca abordar en la cadena de valor global del hidrógeno?
Hay tres razones principales por las que lanzamos la Global Liquid Hydrogen Alliance ahora, siendo la primera la seguridad energética. Esto ha estado en la agenda de todos desde la interrupción de los flujos de energía del Golfo en 2026, que provocó que los precios de los combustibles fósiles se dispararan.
Otro factor clave es la próxima votación de la Organización Marítima Internacional sobre el Marco Net Zero. Muchos delegados de la OMI no están al tanto de la disponibilidad del hidrógeno ni de su potencial como combustible marítimo. Queríamos comunicar eso a través de una voz común dentro de la Zero Emissions Ship Technology Association (ZESTAs), y el estatus consultivo de ZESTAs en la OMI nos permite llevar esta información directamente a las deliberaciones.
La brecha que intentamos abordar no es solo la defensa del hidrógeno puro, sino la coordinación a lo largo de toda la cadena de valor del LH₂: producción renovable, licuefacción, almacenamiento, transporte, puertos, embarcaciones, seguridad, estándares y usuarios finales. La GLHA reúne a esos actores en un solo lugar.
Nuestro objetivo es abordar el problema de la demanda bancable. La producción de hidrógeno no se escalará sin compras solventes y creíbles (offtake), mientras que los armadores no invertirán sin disponibilidad de combustible. La GLHA puede ayudar a conectar la oferta y la demanda y romper ese estancamiento.
La tercera razón, y de ninguna manera menos importante que las demás, es el argumento a favor del hidrógeno puro frente a los derivados. Estudios recientes muestran que el vector energéticamente más eficiente y, por lo tanto, más económico para el hidrógeno es, de hecho, el hidrógeno puro, especialmente si se va a utilizar el hidrógeno como hidrógeno. Hay otras asociaciones que representan específicamente a los derivados, pero no había una voz para el hidrógeno puro. Todas las demás asociaciones de hidrógeno están impulsando derivados y rara vez, o nunca, mencionan el hidrógeno puro, por lo que decidimos que era hora de una voz que hablara por el elemento más limpio en su forma más pura.
También existe un papel más amplio para el hidrógeno líquido más allá del transporte marítimo. No es solo un combustible marino, sino un vector de transporte de energía, lo que permite que la energía renovable producida en una región se mueva en forma de hidrógeno a otra. Eso le da al hidrógeno líquido un papel en el comercio internacional de energía, así como en la descarbonización marítima.
2. El hidrógeno líquido se debate cada vez más como una posible solución para el transporte marítimo de cero emisiones. ¿Qué debe suceder para que el LH2 pase de ser un proyecto prometedor a un mercado global comercialmente viable?
Con los avances tecnológicos recientes en todo el sector, proyectamos la posibilidad de que el hidrógeno verde alcance la paridad de costos con el diésel en muchos lugares hacia 2030. Pero la acción individual de mayor impacto que impulsaría la adopción del hidrógeno como combustible marítimo sería el acuerdo sobre el Marco Net Zero en la OMI. Esto meularía la producción de hidrógeno verde, lo que a su vez reduciría el costo de la molécula y establecería la disponibilidad global. Esa certeza regulatoria a largo plazo permitiría a los productores, puertos, armadores y financieros comprometer inversiones y alcanzar la decisión final de inversión (FID) en paralelo, en lugar de esperar a que otra parte de la cadena de valor se mueva primero.
Al mismo tiempo, las interfaces de suministro de combustible (bunkering), el almacenamiento, la seguridad, la certificación, la calidad del combustible y la regulación deben estandarizarse a nivel internacional, para que los buques puedan reabastecerse en distintos puertos sin depender de infraestructura hecha a medida.
El hidrógeno se puede producir en casi cualquier lugar del mundo, lo que nos libera de que un solo país o un grupo de actores malintencionados impida el flujo de energía a través de los múltiples puntos de estrangulamiento (choke points) en el mundo del transporte marítimo. El acuerdo del Marco Net Zero también pondrá en marcha la implementación de la intensidad de combustible de GEI (GFI), así como las directrices de análisis de ciclo de vida completo (LCA). Cuando comencemos a desglosar los impactos de GEI a lo largo de todo el ciclo de vida, se hará evidente que el hidrógeno verde, como hidrógeno puro, tiene los impactos negativos más bajos, especialmente cuando se transporta utilizando hidrógeno puro como combustible. La tecnología requerida para el hidrógeno puro y el hidrógeno líquido como combustible marítimo prácticamente ya está ahí. Dicho esto, sigue mejorando, por lo que para cuando realmente estemos construyendo los barcos, la eficiencia del uso del hidrógeno como combustible estará muy por encima de lo que estamos viendo ahora.
3. Mirando hacia el futuro, ¿qué mercados, corredores marítimos o regiones cree que podrían convertirse en los primeros catalizadores reales para el despliegue a gran escala del hidrógeno líquido?
La Zero Emissions Ship Technology Association y la Global Liquid Hydrogen Alliance adoptan un enfoque de ecosistema para el establecimiento del hidrógeno puro y el hidrógeno líquido como combustible marítimo. Actualmente estamos trabajando en talleres sobre la idea de un ecosistema de cero emisiones absolutas en el Mediterráneo. Debido al denso comercio de cabotaje (short-sea trade), las redes de ferrys y buques feeder del Mediterráneo, la demanda energética insular, los sólidos recursos renovables y la estrecha proximidad entre la producción de energía del norte de África y los centros de demanda europeos, es el lugar natural para demostrar cómo un ecosistema regional de hidrógeno líquido puede funcionar en la práctica.
Adoptar un enfoque de ecosistema en lugar de uno de corredor es esencial para la transición del sector marítimo a un nuevo combustible, ya que la mayoría de los buques operan sin ruta fija (tramp). Lo que esto significa es que muy pocos buques se construyen para rutas específicas. La mayoría de los buques son fletados por un armador sin una ruta específica en mente. El fletador tomará la carga cuando y donde sea, hacia y desde cualquier geografía, dependiendo del tiempo y el precio. Un armador no puede permitirse el lujo de construir un buque que no pueda reabastecerse de combustible en cualquier puerto.
Es por eso que estamos mirando primero a los buques de navegación marítima de corta distancia que operan dentro de una región definida, particularmente ferrys, Ro-Ro/RoPax, feeders y barcos de trabajo con patrones de operación predecibles. Estos tipos de buques pueden establecer una demanda temprana de hidrógeno antes de que el transporte marítimo transoceánico de rutas no fijas requiera una disponibilidad global generalizada de combustible. El ecosistema de hidrógeno de navegación corta en el Mar del Norte ya está muy avanzado. Una vez que hayamos establecido ecosistemas similares en el Mediterráneo, el Caribe, África Occidental y partes de Asia, comenzaremos a ver la adopción transoceánica del hidrógeno líquido como combustible marítimo. Para rutas más largas, esto deberá combinarse con un mejor diseño de casco, baterías y tecnologías de reducción de energía como la propulsión asistida por viento y la lubricación por aire, reduciendo la cantidad de hidrógeno que necesita ser producido, transportado y pagado.
Englis Version
1. What made you create the Global Liquid Hydrogen Alliance now, and what gap do you want it to address in the global hydrogen value chain?
There are three main reasons why we launched the Global Liquid Hydrogen Alliance now, the first being energy security. This has been on everyone’s agenda since the 2026 disruption of Gulf energy flows causing fossil fuel prices to skyrocket.
Another key factor is the International Maritime Organization’s upcoming vote on the Net Zero Framework. Many IMO delegates are unaware of the availability of hydrogen and of its potential as a maritime fuel. We wanted to communicate that via a common voice within the Zero Emissions Ship Technology Association (ZESTAs) and ZESTAs’ consultative status at the IMO allows us to bring this information directly into the deliberations.
The gap we are trying to address is not only advocacy for pure hydrogen, but coordination across the whole LH₂ value chain: renewable production, liquefaction, storage, transport, ports, vessels, safety, standards and end users. GLHA brings those actors into one place.
Our goal is to address the problem of bankable demand. Hydrogen production will not scale without credible offtake, while shipowners will not invest without fuel availability. GLHA can help connect supply and demand and break that deadlock.
The third reason, and by no means less important than the others, is the argument for pure hydrogen versus derivatives. Recent studies show that the most energy efficient and therefore most economical vector for hydrogen is indeed pure hydrogen, especially if you’re going to be using the hydrogen as hydrogen. There are other associations that are specifically representing the derivatives, but there was no voice for pure hydrogen. All of the other hydrogen associations are pushing derivatives and rarely, if ever, mention pure hydrogen, so we decided that it was time for a voice that spoke for the cleanest element in its purest form.
There is also a wider role for liquid hydrogen beyond shipping. It is not only a marine fuel, but an energy transport vector, allowing renewable energy produced in one region to be moved in hydrogen form to another. That gives liquid hydrogen a role in international energy trade as well as maritime decarbonisation.
2. Liquid hydrogen is increasingly being discussed as a potential solution for zero-emission shipping. What needs to happen for LH2 to move from promising projects to a commercially viable global market?
With recent advancements in technology across the sector we’re looking at the possibility of green hydrogen reaching cost parity with diesel in many places around 2030. But the single most impactful action that would push uptake of hydrogen as a maritime fuel would be the agreement at the IMO on the Net Zero Framework. This would stimulate green hydrogen production which would in turn bring down the cost of the molecule as well as establishing global availability. That long-term regulatory certainty would allow producers, ports, shipowners and financiers to commit investment and reach FID in parallel, rather than waiting for another part of the value chain to move first.
At the same time, bunkering interfaces, storage, safety, certification, fuel quality and regulation need to be standardised internationally, so vessels can refuel across ports without relying on bespoke infrastructure.
Hydrogen can be produced almost anywhere in the world which frees us up from any one country or a group of bad actors preventing the flow of energy through the many choke points across the maritime shipping world. Agreement of the Net Zero Framework will also bring into implementation the GFI or GHG fuel intensity as well as full life cycle analysis of LCA guidelines. When we begin to pick apart the GHG impacts over the full life cycle, it will become apparent that green hydrogen, as pure hydrogen, has the lowest negative impacts, especially when it is transported using pure hydrogen as a fuel. The technology required for pure hydrogen and liquid hydrogen as a maritime fuel is pretty much there. That said, it does keep improving, so by the time we’re actually building ships the efficiency of using hydrogen as a fuel will be well beyond what we’re seeing now.
3. Looking ahead, which markets, shipping corridors or regions do you believe could become the first real catalysts for the large-scale deployment of liquid hydrogen?
The Zero Emissions Ship Technology Association and the Global Liquid Hydrogen Alliance take an ecosystem approach to the establishment of pure hydrogen and liquid hydrogen as a maritime fuel. We are currently workshopping the idea of an absolute zero emission ecosystem in the Mediterranean. Because of the Mediterranean’s dense short-sea trade, ferry and feeder networks, island energy demand, strong renewable resources and close proximity between North Africa energy production and European demand centres, it’s the natural place to demonstrate how a regional liquid hydrogen ecosystem can work in practice.
Taking an ecosystem as opposed to a corridor approach is essential for transitioning maritime to a new fuel as most vessels tramp. What this means is that very few vessels are built for specific routes. Most vessels are chartered from a shipowner with no specific route in mind. The charterer will take cargo as and when, to and from whichever geographies, depending on time and price. A ship owner cannot afford to build a vessel that will not be able to be fueled in any port.
This is why we are looking first at short-sea vessels operating within a defined region, particularly ferries, Ro-Ro/RoPax, feeders and workboats with predictable operating patterns. These vessel types can establish early hydrogen demand before deep-sea tramp shipping requires widespread global fuel availability. The short sea hydrogen ecosystem in the North Sea is already well underway. Once we have established similar ecosystems in the Mediterranean in the Caribbean, West Africa and parts of Asia we will begin to see the trans-oceanic uptake of liquid hydrogen as a maritime fuel. For longer routes, this will need to be combined with better hull design, batteries and energy-reduction technologies such as wind-assisted propulsion and air lubrication, reducing the amount of hydrogen that needs to be produced, carried and paid for.
Fuente: Hyvolution Paris 2027

