


H2 Chile cumple ocho años en un momento decisivo para la industria del hidrógeno verde
H2 Chile cumple ocho años en un momento decisivo para la industria del hidrógeno verde
Fecha publicada: 12 Enero, 2026
En el marco del octavo aniversario de la Asociación Chilena de Hidrógeno, H2 Chile, el gremio ha presentado una radiografía exhaustiva sobre el estado de la industria. Tras ocho años de labor, el sector enfrenta un periodo que exige foco, consistencia y una lectura realista tanto del contexto nacional como del internacional para consolidar su liderazgo global.
Marcos Kulka, Director Ejecutivo de H2 Chile, destacó a H2News que “el 2025 marcó un punto de inflexión para el hidrógeno renovable y sus derivados. Se va produciendo un ajuste natural del pipeline, donde avanzan los proyectos con viabilidad real en costos, permisos, infraestructura y señales de demanda. Vimos aumentos interesantes en decisiones de inversión, inicio de construcción y aplicaciones que superaron la etapa piloto, reforzando aquellos usos donde tiene sentido la incursión de esta tecnología. El foco dejó de estar en el volumen de anuncios y pasó a la ejecución y bancabilidad de los proyectos.”
Chile pasó de los primeros anuncios a una etapa donde comienzan a materializarse proyectos, capacidades y regulaciones que permiten vislumbrar un mercado real. El documento presentado por gremio, “Hitos y avances de la industria del hidrógeno verde y sus derivados 2025”, recopila la información pública más actualizada y ofrece una lectura estratégica del momento que vive el sector.
El documento destaca que 2025 fue un año que exigió foco, realismo y consistencia. A pesar de un contexto global más exigente, Chile mostró avances concretos en inversión, tramitación, manufactura, movilidad y desarrollo territorial, confirmando que el país mantiene una posición de liderazgo regional con bases técnicas y regulatorias más sólidas que en etapas anteriores.
Chile avanza: inversiones, proyectos y primeras señales de demanda
El país cerró diciembre de 2025 con 83 proyectos anunciados, 17 en operación —principalmente pilotos— y una cartera en evaluación ambienta que alcanza los US$40.000 millones, más del 50% del PIB nacional. Se trata de uno de los catálogos de proyectos más relevantes a nivel mundial, reflejo de un interés sostenido por el potencial solar, eólico y portuario del territorio.
Las regiones muestran especialización creciente: Antofagasta concentra 32% de los proyectos anunciados; Magallanes, 24%; y Biobío y Metropolitana avanzan en manufactura, pilotos y aplicaciones tecnológicas. En conjunto, esta distribución territorial apunta a la formación de tres polos estratégicos que combinan producción, industria y logística.
El avance de proyectos fue significativo. Entre los hitos más relevantes destacan:
– H2 Green Mining (Susterra) obtuvo su RCA, con una expansión planificada hasta 200 MW de electrólisis para abastecer minería y transporte en Calama.
– Haru Oni completó la integración de un sistema de captura directa de CO₂ (DAC), convirtiéndose en la primera planta fuera de Europa en operar esta tecnología, y recibió certificación ISCC EU–RFNBO para producir e-combustibles con origen renovable validado.
– Proyecto Volta (MAE) fue aprobado ambientalmente para producir 620.000 toneladas de amoníaco verde al año, incorporando suministro hídrico mediante reutilización de aguas residuales.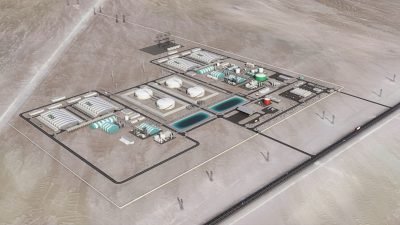
– H2 Magallanes (TotalEnergies) continuó su evaluación ambiental con una inversión estimada de US$16.000 millones.
– HNH Energy y AES Andes (INNA) avanzaron etapas técnicas clave en el proceso de evaluación ambiental.
H2News
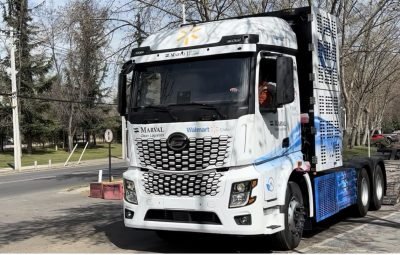
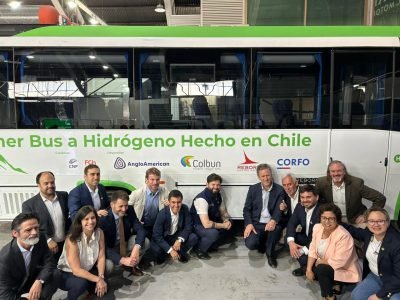
En movilidad, 2025 marcó hitos inéditos: se homologó el primer camión a hidrógeno de América Latina; se desarrolló una hidrolinera piloto para micromovilidad; se validó maquinaria pesada dual diésel–hidrógeno en obra pública; y se presentó el primer bus a hidrógeno fabricado en Chile, fruto de una colaboración entre Reborn Electric, Colbún, Anglo American y entidades de innovación nacionales.
Chile también avanzó en manufactura. CORFO adjudicó US$25,6 millones para plantas de ensamble de electrolizadores alcalinos y PEM en Biobío y Santiago, fortaleciendo capacidades locales y creando empleos industriales asociados a la cadena de valor del hidrógeno.
En materia regulatoria, dos avances fueron determinantes:
– El Proyecto de Ley de Incentivos Tributarios al H2V, actualmente en segundo trámite constitucional, que contempla un programa de créditos fiscales por US$2.800 millones para acelerar la primera compra de hidrógeno verde.
– La Ley Marco de Autorizaciones Sectoriales, que moderniza el sistema de permisos mediante la ventanilla única “SUPER”, reduce incertidumbres y permite tramitaciones paralelas con estándares más claros y previsibles.
 Estos avances, sumados al fortalecimiento de pilotos industriales y a un creciente interés de la minería, comienzan a configurar el giro pro-demanda que Chile necesita para activar contratos de largo plazo y habilitar proyectos de escala comercial.
Un mundo que también cambia: materialización, inversiones y costos en descenso
El contexto internacional muestra una industria que deja atrás la fase de entusiasmo inicial para entrar en una etapa de despliegue selectivo, como describen la IEA y el Hydrogen Council. En 2025 se registraron 59 proyectos de hidrógeno limpio en construcción y US$35.000 millones en nuevas decisiones de inversión, con una capacidad comprometida de hasta 6 Mtpa hacia 2030.
Entre los avances globales más relevantes destacan:
– China redujo drásticamente el costo de los electrolizadores, llegando a valores récord de US$108/kW, una señal que presiona a la baja los costos internacionales de producción de H₂ verde.
– India logró precios récord en su subasta nacional de amoníaco verde, con ofertas competitivas frente al amoníaco gris.
– Europa continuó ampliando infraestructura industrial con proyectos de 200 MW en Rotterdam y despliegues en acero verde, combustibles marítimos y energía integrada.
– Norteamérica incrementó producción de hidrógeno líquido y avanzó en proyectos solares de electrólisis.
– Latinoamérica, por su parte, dio señales de fortalecimiento: Paraguay aseguró un offtake de 260.000 toneladas anuales de fertilizantes verdes; Perú aprobó el mayor megaproyecto de la región; y Colombia avanzó en proyectos solares e iniciativas de metanol verde.
Los datos del dossier muestran que, mientras la demanda global aún se desarrolla, los proyectos comienzan a consolidarse allí donde existen marcos regulatorios claros, señales de demanda y financiamiento competitivo.
El desafío de los próximos años
H2 Chile subraya que Chile ha logrado instalar una arquitectura institucional, regulatoria y territorial que sustenta la etapa que viene. Pero también plantea que la competencia global se acelera y que los próximos años serán decisivos para activar proyectos industriales, fortalecer acuerdos territoriales, asegurar energía competitiva y consolidar hubs en Magallanes, Antofagasta y Biobío.
Ocho años después de su creación, la asociación chilena del hidrógeno reafirma su rol como articulador técnico y puente entre industria, Estado y territorio. El desafío ahora es transformar el potencial validado en proyectos comerciales que generen empleo de calidad, innovación tecnológica y un lugar estable para Chile en la economía global del hidrógeno verde.

