


Vivianne Blanlot aborda los desafíos que enfrenta Chile para consolidar su industria del hidrógeno verde
Vivianne Blanlot aborda los desafíos que enfrenta Chile para consolidar su industria del hidrógeno verde
H2NEWS
Fecha publicada: 08 Septiembre, 2026
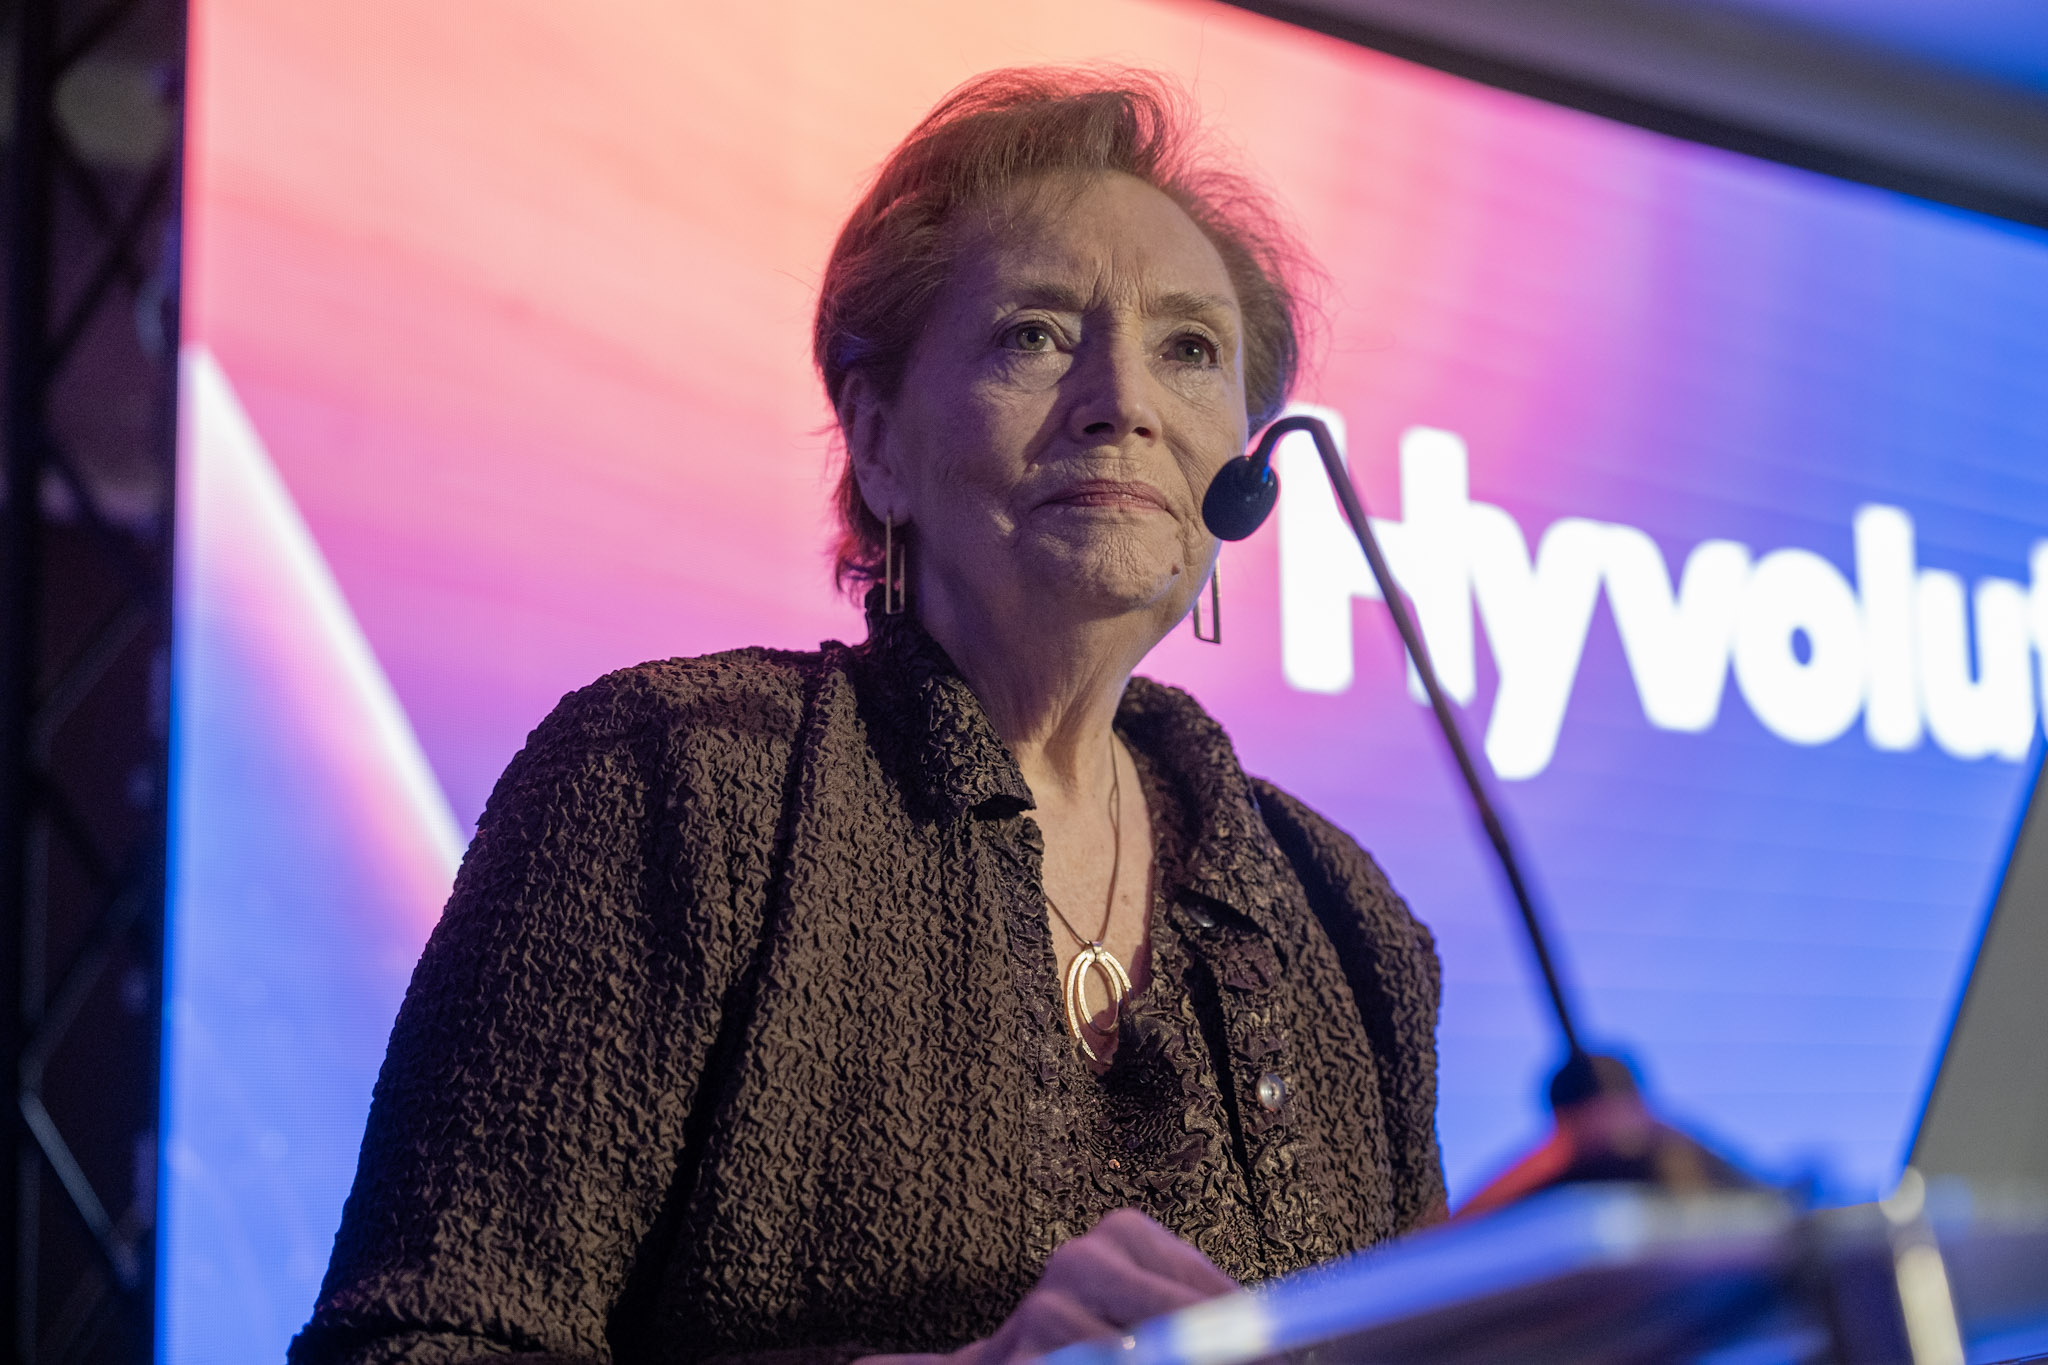
La industria del hidrógeno verde entró en una etapa de mayor madurez y el desafío ya no está en demostrar su potencial, sino en convertir los anuncios en proyectos concretos, contratos firmes, inversión y producción. Ese fue uno de los principales mensajes de Vivianne Blanlot, presidenta de Hyvolution Chile 2026, durante la inauguración del evento, el pasado 2 de septiembre.
Blanlot planteó que Chile pasó en los últimos cinco años de las grandes expectativas sobre un desarrollo rápido del hidrógeno verde a una mirada más realista, basada en un mayor conocimiento de las condiciones que determinan la viabilidad de esta industria. “Este mayor conocimiento nos ha llevado a una conversación más madura”, señaló. A su juicio, el país cuenta con el potencial energético, pero todavía debe avanzar en definir con precisión dónde están los espacios de competencia, cuál es la demanda real y cómo estructurar negocios con posibilidades sólidas de materializarse.
La pregunta, sostuvo la ejecutiva, ya no es si el hidrógeno verde tendrá un papel en la transición energética. “La pregunta decisiva es en qué usos aporta más, y por ende es más competitivo”.
Un mercado de más de 100 millones de toneladas
La dimensión del desafío queda reflejada en las cifras globales. En 2025, la demanda mundial de hidrógeno superó los 100 millones de toneladas, principalmente para refinerías y procesos industriales. Sin embargo, el 99% fue producido a partir de combustibles fósiles. La producción de hidrógeno de bajas emisiones creció cerca de 20% y alcanzó casi un millón de toneladas, alrededor del 1% del total. Para Blanlot, estas cifras muestran que el mundo todavía está lejos de una economía global de hidrógeno limpio, pero también evidencian el tamaño del mercado que debe ser descarbonizado.
En el corto y mediano plazo, identificó como prioridad reemplazar el hidrógeno fósil utilizado en refinerías, amoníaco, fertilizantes y productos químicos. También destacó el potencial del hierro de reducción directa y el acero verde, donde el hidrógeno puede reemplazar al carbón como agente reductor. A estos usos sumó algunos combustibles destinados a la navegación y la aviación, como amoníaco, metanol y combustibles sintéticos, aunque su desarrollo requiere normas, seguridad, infraestructura portuaria y contratos de largo plazo.
Electrificar directamente cuando sea posible
Blanlot puso además énfasis en la necesidad de utilizar el hidrógeno allí donde realmente aporta ventajas. El hidrógeno no es una fuente primaria de energía. Su producción, compresión, transformación, almacenamiento y transporte consumen energía y agregan costos. Por eso, planteó que la electrificación directa debe utilizarse cuando sea razonable y que el hidrógeno y sus derivados deben reservarse para procesos donde una molécula sea indispensable o donde la electricidad por sí sola no alcance.
El desarrollo internacional muestra, además, diferentes caminos. La capacidad de electrólisis instalada superó los 4 GW en 2025 y China aportó cerca de tres cuartas partes de las nuevas instalaciones. Europa, en tanto, ha utilizado regulación y subastas. La tercera subasta del Banco Europeo del Hidrógeno asignó más de mil millones de euros a nueve proyectos, asociados a casi 1,1 GW de electrólisis.
Estados Unidos también ha impulsado hubs regionales e incentivos. Sin embargo, Blanlot señaló que pocos proyectos han alcanzado una decisión final de inversión debido al aumento de costos, la incertidumbre regulatoria y la falta de contratos de compra. “No existe un solo modelo. Sí existe una lección compartida: la producción no escala si la demanda, la infraestructura y las reglas avanzan por separado”.
La brecha entre anuncios y proyectos
Uno de los principales problemas de la industria sigue siendo la distancia entre los proyectos anunciados y aquellos que realmente avanzan hacia la construcción. Según las cifras presentadas por Blanlot, la cartera mundial de proyectos anunciados para 2030 se redujo a unos 27 millones de toneladas anuales. De ese total, poco más de seis millones de toneladas corresponden a proyectos comprometidos o con un potencial fuerte de entrar en operación. Otros 22 millones podrían perder la oportunidad de comenzar antes de 2030 si no toman pronto una decisión de inversión.
La situación también se refleja en los contratos de compra. Durante 2025 se suscribieron acuerdos por 1,7 millones de toneladas anuales, pero solo cerca de una quinta parte correspondió a compromisos firmes. “Un anuncio despierta expectativas; un contrato con precio, plazo, certificación y garantías permite financiar una planta”, afirmó.
Los cuatro grandes obstáculos
Para Blanlot, los principales obstáculos ya no son exclusivamente tecnológicos. El primero es económico. El hidrógeno verde compite con productos fósiles que muchas veces no incorporan plenamente el costo de sus emisiones. Citando a la Agencia Internacional de Energía, señaló que, sin apoyo, el costo máximo que los usuarios pueden aceptar se encuentra por debajo de los 2 dólares por kilogramo en la mayoría de las combinaciones de sectores y regiones estudiadas.
El segundo desafío es la infraestructura. La industria requiere nuevas plantas renovables, transmisión, agua gestionada responsablemente, almacenamiento, ductos, caminos, puertos e instalaciones para producir derivados. Más de 40.000 kilómetros de ductos han sido anunciados hacia 2035, pero solo un 9% estaba operativo o contaba con inversión comprometida.
El transporte también representa un desafío. Según los supuestos estudiados por la IEA, transportar hidrógeno puro por barco puede añadir cerca de 2 dólares por kilogramo y consumir más de 10 kWh por kilogramo. En este escenario, Blanlot planteó que para Chile puede ser más razonable exportar amoníaco, metanol, combustibles o hierro verde que transportar la molécula pura a grandes distancias.
El tercer obstáculo es regulatorio. Los compradores necesitan métodos comparables para medir emisiones, trazabilidad y seguridad, mientras que los proyectos requieren permisos rigurosos, pero también claros, coordinados y predecibles.
El cuarto es territorial. La industria requiere suelo, líneas eléctricas, caminos, puertos y agua. Blanlot advirtió que biodiversidad, comunidades, patrimonio y actividades existentes deben formar parte del análisis desde las primeras etapas.
Chile tiene el recurso, pero no basta
Chile posee recursos extraordinarios para producir electricidad renovable, con radiación solar de escala mundial en el norte y recursos eólicos relevantes en la zona central y sur. A esto se suma la experiencia minera, los puertos, las instituciones y la apertura comercial. Pero la abundancia de energía renovable no garantiza por sí sola un producto competitivo. “Es condición necesaria pero no suficiente”, sostuvo Blanlot.
Entre el recurso y el mercado existe una cadena que incluye generación, transmisión, electrolizadores, agua, almacenamiento, transformación, logística, puerto, certificación y contratos firmes de largo plazo. “Una falla en cualquier eslabón puede neutralizar la ventaja inicial”, advirtió.
De los US$25 mil millones anunciados a la ejecución
Blanlot también llamó a mirar con cautela las cifras de inversión asociadas a los proyectos de hidrógeno verde en Chile. Según información del Servicio de Evaluación Ambiental citada durante su intervención, a abril de 2025 habían ingresado 17 proyectos con componentes de hidrógeno verde y la inversión declarada en calificación superaba los US$25 mil millones. Pero aclaró que estas cifras no representan proyectos construidos ni inversiones ya ejecutadas. “No son 17 plantas construidas ni 25 mil millones ya invertidos”, afirmó. La inversión proyectada representa principalmente un potencial de mediano plazo y no necesariamente proyectos viables en su estado actual.
Para Chile, sostuvo, el desafío ahora es concretar una estrategia de Estado que permita despejar cuellos de botella y definir una secuencia de ejecución. También planteó una mayor coordinación entre privados para compartir inversiones en infraestructura, particularmente puertos, sistemas logísticos y provisión de electricidad.
Medir el éxito de otra manera
Blanlot propuso además cambiar la forma en que se evalúa el avance de la industria. El éxito del hidrógeno verde, sostuvo, no debería medirse por los gigavatios anunciados. La referencia debería estar en las toneladas limpias producidas, los contratos firmes, la inversión ejecutada, las emisiones evitadas, los empleos y proveedores locales y el cumplimiento de los compromisos ambientales.
El mensaje entregado en la apertura de Hyvolution Chile 2026 fue, así, una invitación a pasar de la expectativa a la concreción. Para Blanlot, el desafío de la industria ya no consiste únicamente en demostrar que el hidrógeno verde es posible, sino en determinar dónde es competitivo y construir las condiciones para que los proyectos lleguen efectivamente a producir.

