


Felipe Martinelli de Arcadis plantea que transmisión, descarbonización industrial e hidrógeno marcarán el crecimiento energético de América Latina
Felipe Martinelli de Arcadis plantea que transmisión, descarbonización industrial e hidrógeno marcarán el crecimiento energético de América Latina
H2NEWS
Fecha publicada: 10 Septiembre, 2026
(English Version Below)
La expansión de la infraestructura eléctrica, la descarbonización de industrias intensivas en energía y el desarrollo de nuevos vectores energéticos serán, a juicio de Felipe Martinelli, Commercial Operations Director – Power Americas en Arcadis, los tres grandes vectores de crecimiento para la transición energética en América Latina durante los próximos tres a cinco años.
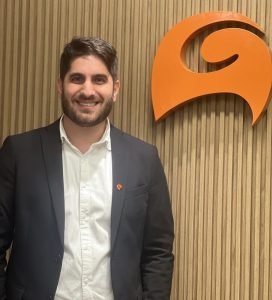
Felipe Martinelli, Commercial Operations Director – Power Americas en Arcadis
En entrevista con H2News, Martinelli aborda también los desafíos que enfrenta el hidrógeno verde para alcanzar una escala masiva, entre ellos los costos de producción, la infraestructura logística, el acceso a mercados consumidores y el desarrollo de la cadena de suministro. A su juicio, América Latina cuenta con condiciones para convertirse en una de las regiones más competitivas del mundo en este sector, gracias a la abundancia de recursos renovables.
¿Qué estructuras comerciales o modelos de negocio están funcionando hoy en Latinoamérica para hacer atractivos y escalables los proyectos de transición energética ante los inversionistas?
La viabilidad financiera sigue siendo uno de los principales desafíos para acelerar la transición energética en América Latina. Los modelos que han mostrado mejores resultados son aquellos que logran combinar previsibilidad de ingresos, mitigación de riesgos y alineamiento entre desarrolladores, consumidores y financiadores.
Estamos observando una evolución importante desde los modelos tradicionales de venta de energía hacia estructuras más integradas, que incorporan contratos de largo plazo, participación de consumidores industriales ancla, soluciones de almacenamiento y estrategias orientadas a valorizar los atributos ambientales de los proyectos.
Más allá de la tecnología, los inversionistas buscan proyectos capaces de demostrar solidez técnica, ambiental y regulatoria. En este contexto, el rol de la ingeniería y la planificación es fundamental para reducir incertidumbres y transformar oportunidades en activos bancables.
Para proyectos y mercados disruptivos, como el hidrógeno verde, considero que los modelos contractuales colaborativos entre el sector público, los desarrolladores y los compradores finales, oftakers, son la mejor alternativa para equilibrar riesgos y asegurar la viabilidad de los proyectos.
¿Cómo aborda Arcadis la planificación e ingeniería de la infraestructura de potencia en la región para evitar cuellos de botella en la conexión a red?
La expansión de las redes eléctricas será uno de los principales factores que determinarán la velocidad de la transición energética durante los próximos años. Solemos decir que la “Transmisión para la Transición” es el principal habilitador del avance de las energías renovables, la aceleración del mercado de sistemas de almacenamiento, BESS, el desarrollo de mercados emergentes de combustibles de bajo carbono y la viabilización de los centros de datos. La transmisión actúa como un vínculo fundamental para todos estos desarrollos.
No basta con agregar capacidad renovable. Es necesario garantizar que la energía pueda transportarse de manera confiable hasta los centros de consumo. En varios mercados, la infraestructura de transmisión ya se está convirtiendo en un factor limitante para nuevas inversiones.
En Arcadis trabajamos con una visión integrada que considera planificación energética, análisis de sistemas, expansión de transmisión, almacenamiento y necesidades futuras de demanda, junto con permisos ambientales robustos y soluciones sostenibles y resilientes al cambio climático. Esto permite identificar restricciones antes de que se transformen en cuellos de botella para el desarrollo de los proyectos.
La red eléctrica del futuro deberá ser más resiliente, digital y estar preparada para incorporar nuevas demandas, como centros de datos, electrificación industrial, movilidad eléctrica y producción de hidrógeno de bajo carbono.
¿Cuáles son los habilitadores claves para pasar de los compromisos corporativos de descarbonización a la ejecución de proyectos reales?
Muchas empresas ya han definido metas ambiciosas de Net Zero. El desafío ahora es transformar esos compromisos en proyectos concretos.
Los principales habilitadores son una estrategia clara de descarbonización, acceso a energía limpia competitiva y una cartera estructurada de inversiones capaz de generar resultados medibles. Sin embargo, la transición energética y la descarbonización no son esfuerzos individuales; requieren la coordinación de múltiples actores y grupos de interés dentro de un mercado integrado.
En sectores intensivos en energía, como la minería, la manufactura y el transporte pesado, no existe una solución única. Generalmente se requiere una combinación de electrificación, eficiencia energética, sustitución de combustibles fósiles, digitalización y nuevos vectores energéticos. El desafío consiste en transformar estas iniciativas en negocios financieramente viables.
El factor diferenciador está en integrar estrategia, ingeniería e implementación desde el inicio, garantizando que las metas corporativas puedan traducirse en proyectos económicamente viables y operacionalmente ejecutables.
También será fundamental la colaboración público-privada para encontrar incentivos y equilibrar la ecuación económica de estas iniciativas.
¿Qué peso estratégico tiene hoy el hidrógeno verde dentro de la visión de Power Americas y qué brechas deben resolverse para lograr su escala masiva?
El hidrógeno verde ocupa una posición estratégica dentro de nuestra visión para el futuro del sector energético en las Américas.
Tiene el potencial de descarbonizar segmentos donde la electrificación directa es más compleja, como la minería, la siderurgia, la producción de fertilizantes, los combustibles para transporte pesado y diversas aplicaciones industriales. Además, puede actuar como un gran integrador de sectores, conectando energía, movilidad e industria pesada.
Sin embargo, el mercado aún enfrenta desafíos significativos relacionados con los costos de producción, la infraestructura logística, el acceso a mercados consumidores y el desarrollo de la cadena de suministro. Para destrabar y acelerar este mercado es necesario avanzar en seguridad jurídica y regulatoria para los inversionistas; ingeniería de valor y modelos de negocio innovadores para reducir costos; escalamiento tecnológico; aceleración de inversiones en transmisión e infraestructura eléctrica; y acceso a energía competitiva y predecible.
La buena noticia es que América Latina cuenta con condiciones excepcionales para convertirse en una de las regiones más competitivas del mundo en este sector gracias a la abundancia de recursos renovables. El siguiente paso será transformar ese potencial en proyectos comercialmente sostenibles y escalables. De lograrlo, la región podrá situarse a la vanguardia de la industria del hidrógeno verde y convertirse en un polo relevante para la descarbonización de otras geografías.
¿Cómo está abordando Arcadis los riesgos asociados a proyectos energéticos complejos desde sus primeras etapas?
Los mayores riesgos de un proyecto normalmente no surgen durante la construcción. Comienzan mucho antes, en las etapas iniciales de planificación y toma de decisiones.
Por ello, creemos que la mejor manera de gestionar los riesgos es incorporarlos desde la concepción del proyecto. Esto incluye aspectos técnicos, ambientales, sociales, regulatorios y relacionados con la cadena de suministro.
En Arcadis utilizamos un enfoque integrado que combina ingeniería, permisos ambientales, gestión de grupos de interés, modelamiento de riesgos y herramientas digitales para respaldar decisiones más rápidas y acertadas.
Los grandes proyectos de transición energética dependen fuertemente de la cadena de suministro de equipos críticos, un factor clave tanto para los cronogramas como para la viabilidad económica de los proyectos. Nuestro enfoque incorpora a los principales actores de la cadena de suministro desde las etapas tempranas, generando un entorno colaborativo que facilita la ejecución de las iniciativas.
En un contexto de creciente complejidad, los proyectos más exitosos serán aquellos capaces de equilibrar sostenibilidad, viabilidad económica y aceptación social desde el primer día.
¿Dónde ve las oportunidades de mayor crecimiento para la transición energética en el Cono Sur durante los próximos tres a cinco años?
Durante los próximos tres a cinco años identifico tres grandes vectores de crecimiento para la transición energética en América Latina.
El primero es la expansión de la infraestructura eléctrica, especialmente en transmisión, almacenamiento y modernización de redes. Este es el gran habilitador de todas las demás inversiones.
El segundo es la descarbonización industrial, impulsada por los compromisos corporativos y la búsqueda de competitividad a largo plazo.
El tercero es el desarrollo de nuevos vectores energéticos, como el hidrógeno, el amoníaco y los combustibles de bajo carbono.
Brasil seguirá desempeñando un papel central debido al tamaño de su mercado, la diversidad de su matriz energética y la necesidad continua de inversiones en infraestructura. Al mismo tiempo, países como Chile, Perú y Argentina presentan oportunidades relevantes vinculadas a la minería, el hidrógeno y la exportación de energía de bajo carbono.
Más que un cambio tecnológico, estamos viviendo una transformación estructural de la forma en que la energía se produce, transporta y consume. Y eso representa una de las mayores oportunidades de inversión y desarrollo económico de nuestra generación.
English Version
The expansion of power infrastructure, the decarbonization of energy-intensive industries, and the development of new energy vectors will, in the view of Felipe Martinelli, Commercial Operations Director – Power Americas at Arcadis, be the three major growth drivers for the energy transition in Latin America over the next three to five years.
In an interview with H2News, Martinelli also addresses the challenges green hydrogen faces in achieving large-scale deployment, including production costs, logistics infrastructure, access to consumer markets, and the development of the supply chain. In his view, Latin America has the conditions to become one of the world’s most competitive regions in this sector, thanks to its abundance of renewable resources.
Hydrogen logo on gas stations fuel dispenser. Concept for emission free eco friendly transportation. Green energy. Fuel filler nozzle to fill hydrogen powered vehicles
What commercial structures or business models are currently working in Latin America to make energy transition projects attractive and scalable for investors?
Financial viability remains one of the main challenges to accelerating the energy transition in Latin America. The models that have delivered the best results are those capable of combining revenue predictability, risk mitigation, and alignment among developers, consumers, and financiers.
We are seeing a significant shift away from traditional energy sales models toward more integrated structures that incorporate long-term contracts, anchor industrial consumers, storage solutions, and strategies aimed at monetizing the environmental attributes of projects.
Beyond technology, investors are looking for projects capable of demonstrating technical, environmental, and regulatory soundness. In this context, the role of engineering and planning is fundamental to reducing uncertainty and turning opportunities into bankable assets.
For disruptive projects and markets, such as green hydrogen, I believe collaborative contractual models involving the public sector, developers, and final buyers, or offtakers, are the best alternative for balancing risks and ensuring project viability.
How does Arcadis approach the planning and engineering of power infrastructure in the region to avoid grid connection bottlenecks?
The expansion of electricity grids will be one of the key factors determining the pace of the energy transition over the coming years. We often say that “Transmission for the Transition” is the primary enabler of the growth of renewable energy, the acceleration of the battery energy storage systems, or BESS, market, the development of emerging low-carbon fuel markets, and the deployment of data centers. Transmission acts as a fundamental link across all these developments.
It is not enough to add renewable capacity. It is necessary to ensure that energy can be transported reliably to consumption centers. In several markets, transmission infrastructure is already becoming a limiting factor for new investment.
At Arcadis, we work with an integrated approach that considers energy planning, system analysis, transmission expansion, storage, and future demand requirements, together with robust environmental permitting and sustainable, climate-resilient solutions. This allows us to identify constraints before they become bottlenecks for project development.
The electricity grid of the future will need to be more resilient and digital, while being prepared to accommodate new sources of demand, such as data centers, industrial electrification, electric mobility, and low-carbon hydrogen production.
What are the key enablers for moving from corporate decarbonization commitments to the execution of real projects?
Many companies have already established ambitious Net Zero targets. The challenge now is to turn those commitments into concrete projects.
The main enablers are a clear decarbonization strategy, access to competitive clean energy, and a structured investment portfolio capable of delivering measurable results. However, the energy transition and decarbonization are not individual efforts; they require the coordination of multiple stakeholders and actors within an integrated market.
In energy-intensive sectors such as mining, manufacturing, and heavy-duty transportation, there is no single solution. In general, a combination of electrification, energy efficiency, fossil fuel substitution, digitalization, and new energy vectors is required. The challenge is to turn these initiatives into financially viable businesses.
The differentiating factor lies in integrating strategy, engineering, and implementation from the outset, ensuring that corporate targets can be translated into economically viable and operationally executable projects.
Public-private collaboration will also be essential to identify incentives and balance the economic equation of these initiatives.
What strategic role does green hydrogen currently play within Power Americas’ vision, and what gaps need to be addressed to achieve large-scale deployment?
Green hydrogen holds a strategic position within our vision for the future of the energy sector in the Americas.
It has the potential to decarbonize segments where direct electrification is more challenging, such as mining, steelmaking, fertilizer production, fuels for heavy-duty transportation, and various industrial applications. It can also act as a major sector integrator, connecting energy, mobility, and heavy industry.
However, the market still faces significant challenges related to production costs, logistics infrastructure, access to consumer markets, and supply chain development. To unlock and accelerate this market, it is necessary to advance legal and regulatory certainty for investors; value engineering and innovative business models to reduce costs; technological scaling; accelerated investment in transmission and electricity infrastructure; and access to competitive and predictable energy.
The good news is that Latin America has exceptional conditions to become one of the world’s most competitive regions in this sector, thanks to its abundance of renewable resources. The next step will be to transform that potential into commercially sustainable and scalable projects. If successful, the region will be able to position itself at the forefront of the green hydrogen industry and become a relevant hub for the decarbonization of other geographies.
How is Arcadis addressing the risks associated with complex energy projects from their earliest stages?
The greatest risks in a project normally do not arise during construction. They begin much earlier, during the initial planning and decision-making stages.
For this reason, we believe that the best way to manage risks is to incorporate them from the project’s conception. This includes technical, environmental, social, and regulatory aspects, as well as supply chain considerations.
At Arcadis, we use an integrated approach that combines engineering, environmental permitting, stakeholder engagement, risk modeling, and digital tools to support faster and better-informed decisions.
Major energy transition projects are heavily dependent on the supply chain for critical equipment, a key factor for both project schedules and economic viability. Our approach incorporates the main supply chain players from the early stages, creating a collaborative environment that facilitates project execution.
In an increasingly complex context, the most successful projects will be those capable of balancing sustainability, economic viability, and social acceptance from day one.
Where do you see the greatest growth opportunities for the energy transition in the Southern Cone over the next three to five years?
Over the next three to five years, I identify three major growth drivers for the energy transition in Latin America.
The first is the expansion of electricity infrastructure, particularly transmission, storage, and grid modernization. This is the key enabler for all other investments.
The second is industrial decarbonization, driven by corporate commitments and the pursuit of long-term competitiveness.
The third is the development of new energy vectors, such as hydrogen, ammonia, and low-carbon fuels.
Brazil will continue to play a central role due to the size of its market, the diversity of its energy mix, and its ongoing need for infrastructure investment. At the same time, countries such as Chile, Peru, and Argentina present significant opportunities linked to mining, hydrogen, and the export of low-carbon energy.
More than a technological shift, we are experiencing a structural transformation in the way energy is produced, transported, and consumed. And that represents one of the greatest investment and economic development opportunities of our generation.
H2NEWS

