


Hidrógeno verde en Chile: Expertos advierten que la competencia global ya no es tecnológica, sino política y regulatoria
Hidrógeno verde en Chile: Expertos advierten que la competencia global ya no es tecnológica, sino política y regulatoria
Por Emerson Flores Tapia, periodista y editor de H2News.
Fecha publicada: 14 Mayo, 2026
La discusión sobre el hidrógeno renovable dejó de centrarse exclusivamente en electrólisis, infraestructura o costos tecnológicos. El debate hoy se trasladó hacia otro terreno: la capacidad de los Estados para construir gobernanza, sostener políticas industriales y reducir el riesgo económico y regulatorio de una industria que aún compite en desventaja frente a los combustibles fósiles.
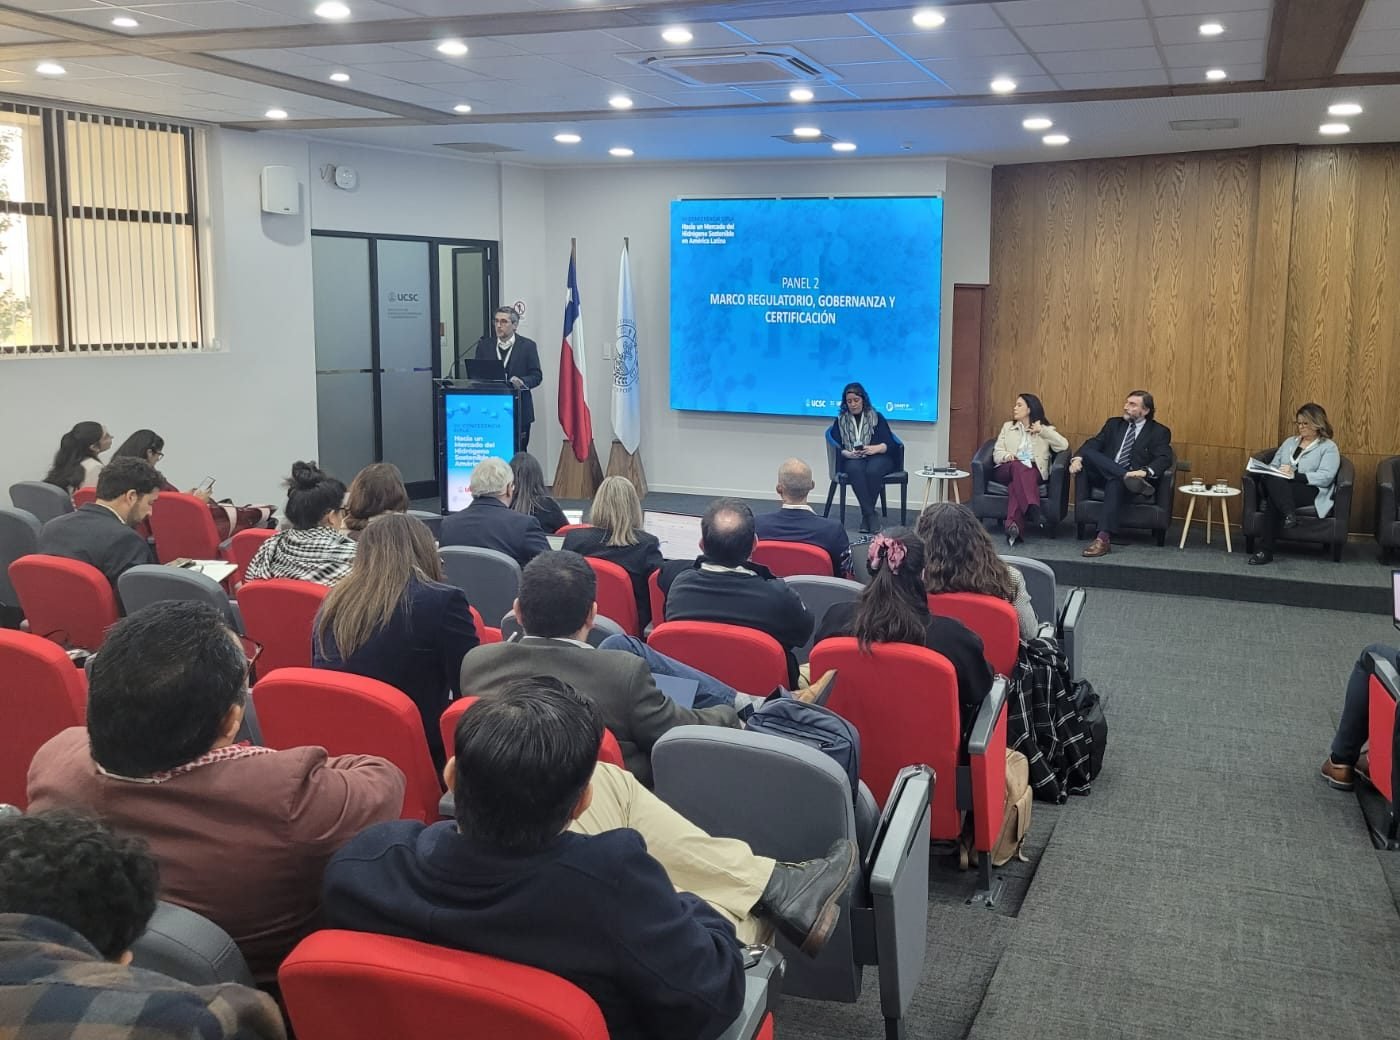
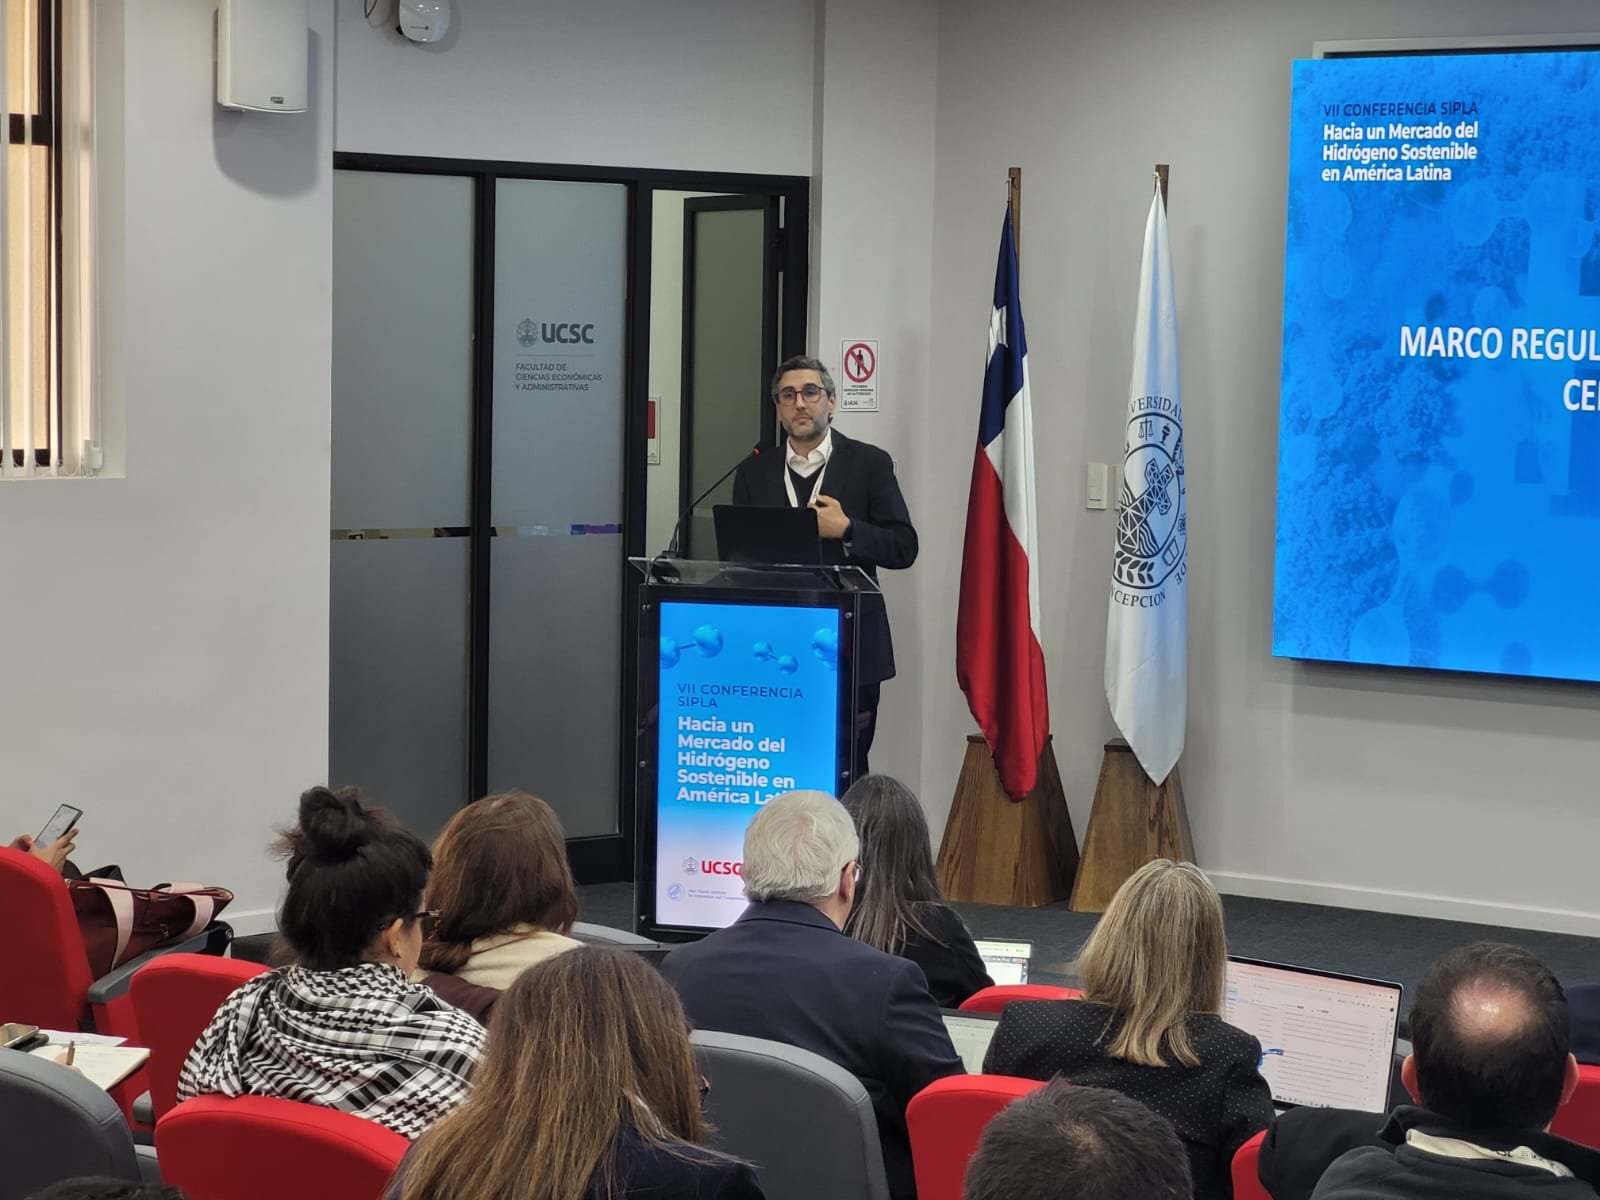
Esa fue una de las principales conclusiones que dejó la VII Conferencia SIPLA “Hacia el mercado del hidrógeno sostenible en América Latina”, organizada por la Universidad Católica de la Santísima Concepción, el Max Planck Institute for Innovation and Competition y la iniciativa Smart IP for Latin America (SIPLA), instancia que reunió en Concepción a representantes del mundo jurídico, académico e industrial para analizar los desafíos regulatorios y políticos que enfrenta el despliegue del hidrógeno limpio en América Latina.
El encuentro se desarrolló en un contexto particularmente sensible para la industria. El reciente informe Energy Transition Outlook: Hydrogen to 2060 de DNV concluyó que el hidrógeno limpio no alcanzará competitividad económica de manera espontánea y que su expansión dependerá, en gran medida, de políticas públicas sostenidas, subsidios, precios al carbono, estabilidad regulatoria y coordinación estatal de largo plazo.
La tesis del informe tensiona directamente la discusión global sobre transición energética: el futuro del hidrógeno ya no depende únicamente de avances tecnológicos, sino de decisiones políticas estructurales.
Del laboratorio a la política industrial
El Panel 2 de la conferencia, titulado “Marco regulatorio, gobernanza y certificación”, evidenció precisamente ese cambio de paradigma. Los participantes coincidieron en que la discusión tecnológica se encuentra relativamente madura, mientras que las principales incertidumbres hoy están asociadas a la institucionalidad, la velocidad regulatoria y los mecanismos de financiamiento.
Para María Alejandra Chavarría Arcila, investigadora del Observatorio de Buenos Aires de la iniciativa SIPLA y del Instituto Max Planck, el evento permitió confirmar algo que desde el ámbito académico ya comenzaba a observarse: que los problemas de esta industria trascienden lo técnico. “Eso lo intuíamos y, de hecho, por eso el nombre de nuestra conferencia tiene que ver con el mercado sostenible de hidrógeno, pero fue muy importante poder confirmarlo con nuestros expertos invitados”, señaló.
La investigadora sostuvo que uno de los principales desafíos está en evitar que los vacíos regulatorios generen distorsiones de mercado o dificulten el desarrollo de proyectos. “Muchas veces las problemáticas no están solo en la industria o en la parte técnica, sino en cómo esos marcos regulatorios permiten que, en efecto, no se generen efectos disfuncionales en el mercado”, afirmó.
Chavarría destacó además el valor estratégico de realizar la conferencia en Concepción y particularmente en la UCSC, debido al ecosistema industrial y académico asociado al hidrógeno que existe en la Región del Biobío. “Fue una gran alegría para nosotros porque es llegar al centro de la innovación y de toda la cadena productiva en materia de hidrógeno. Es tener el ejemplo completo de principio a fin”, indicó.
Subsidios, contratos por diferencia y respaldo estatal
Una de las voces más categóricas respecto del rol del Estado fue la de Rebeca Poleo Caraballo, gerenta general de Vantaris Energy Advisors y expresidenta de H2 Chile, quien sostuvo que el desarrollo del hidrógeno renovable requiere mucho más que certeza jurídica. “Esta es una industria nueva que está creciendo y que está compitiendo con un mercado ya establecido, con una industria consolidada que es la industria de los hidrocarburos”, explicó.
A juicio de Poleo, el avance del sector dependerá directamente de la capacidad de los países para generar políticas de Estado estables que entreguen señales claras a los inversionistas y reduzcan la brecha económica entre alternativas fósiles y limpias.
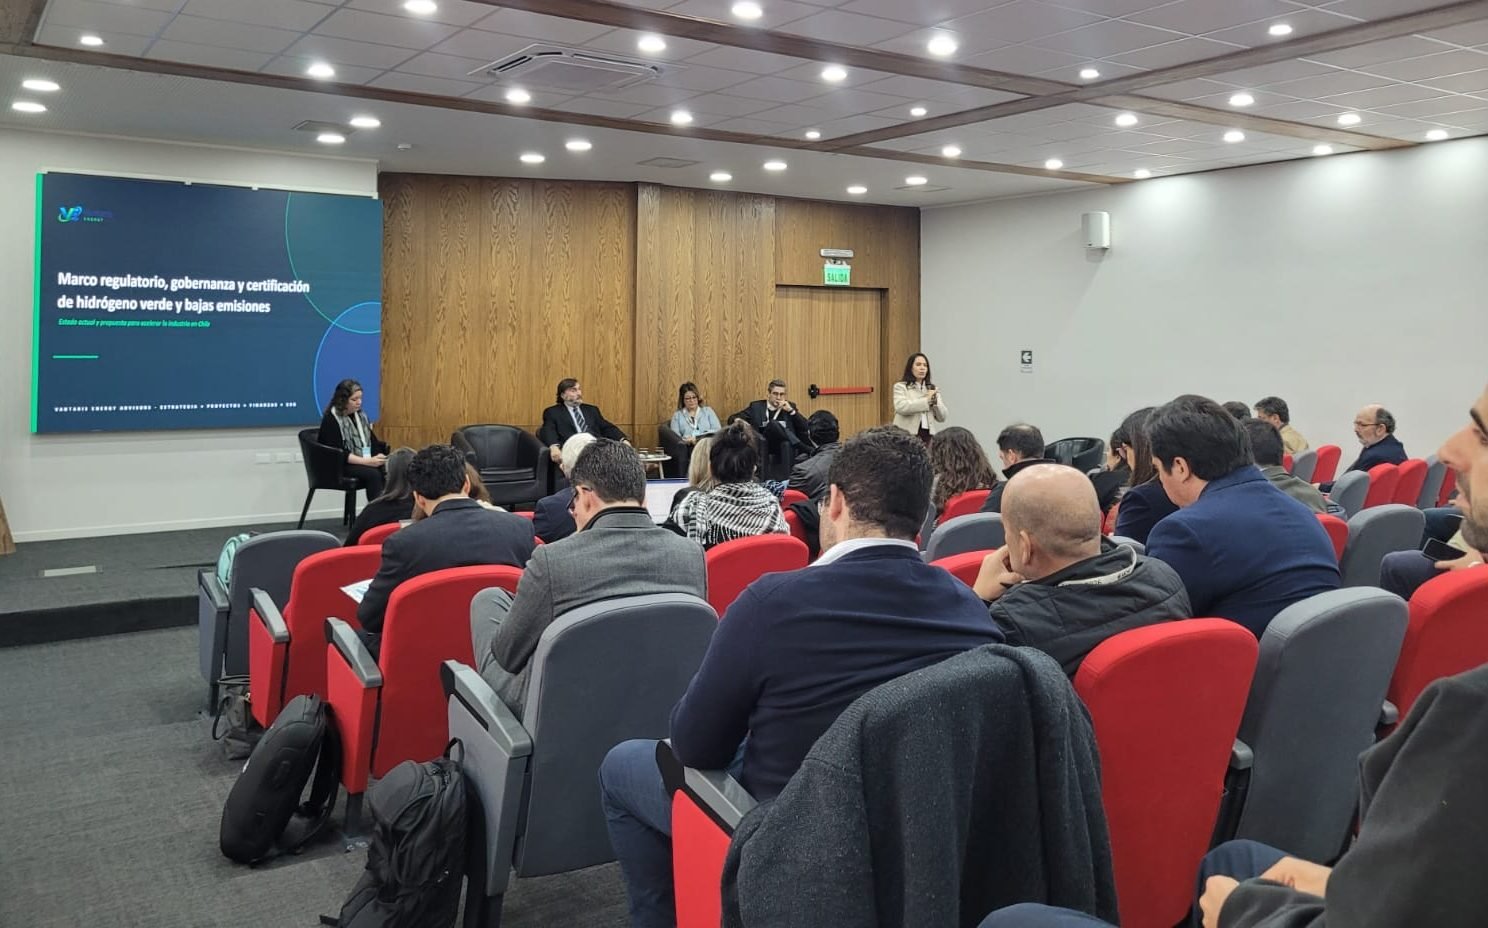
“Ya estamos en un nivel mucho más alto que solo la certeza jurídica para invertir en un país; hablamos de certeza en todo sentido: respaldo de los países, respaldo a la inversión y también instrumentos que permitan cerrar la brecha económica que aún existe entre la alternativa fósil y la alternativa limpia”, sostuvo.
La ejecutiva agregó que el debate incorpora hoy variables geopolíticas y de seguridad energética que antes no tenían la misma relevancia. “Todo esto viene de una discusión mucho más estructural, geopolítica y de una evaluación de riesgo con una mirada más transversal respecto de riesgos sociales, riesgos políticos y riesgos energéticos”, afirmó.
En esa línea, defendió un rol activo del Estado en incentivos tributarios, infraestructura crítica y mecanismos de apoyo tanto a la demanda como a la oferta. “Tener una participación del Estado es clave en algo que ya es política de Estado en Chile y que se debería mantener, porque es una industria estratégica para el país”, señaló.
Poleo también advirtió que Chile posee ventajas estructurales que podrían convertirlo en un actor relevante en seguridad energética global, aunque ello dependerá de la coordinación público-privada y de la capacidad institucional para sostener una estrategia de largo plazo.
La regulación pendiente
Desde el ámbito jurídico, Camilo Lledo Veloso, abogado y profesor de la Facultad de Derecho de la Universidad de Santiago y socio en Carey & Cía.; sostuvo que el principal problema regulatorio en Chile no es necesariamente la incertidumbre, sino la inexistencia de normas específicas para ciertos segmentos de la cadena de valor del hidrógeno. “¿La regulación está preparada? Claramente no, porque aún no se ha dictado toda”, afirmó.
Sin embargo, el académico aseguró que existe una hoja de ruta relativamente clara respecto de las modificaciones necesarias y que gran parte de ellas corresponden a reglamentos técnicamente viables de implementar en el corto plazo. “Ya se hizo un gran trabajo de identificar todo lo que tiene que cambiarse en la regulación. Eso está escrito, está documentado”, explicó.
Para Lledó, el desafío central es político y temporal. “Si esto está dentro de la agenda pública, por supuesto puede avanzar mucho más. En cambio, si los organismos tienen otras prioridades, puede quedar rezagado”, advirtió.
El abogado también abordó el debate sobre permisología y sostuvo que, aunque efectivamente representa una dificultad para el país, no necesariamente impedirá el desarrollo de la industria. No obstante, alertó sobre los riesgos de lentitud institucional en una carrera global donde los tiempos son determinantes. “Si nos demoramos diez años en aprobar proyectos, puede que lleguemos tarde en la carrera”, afirmó.
Respecto de la Ley Marco de Cambio Climático, indicó que ésta funciona como un soporte general para impulsar actividades vinculadas a la transición energética, aunque reconoció que todavía falta una bajada normativa más específica para el hidrógeno renovable.
Biobío y la transición desde la estrategia hacia la ejecución
Desde la perspectiva regional, Mauricio Franjola Acevedo,Gerente del Programa Estratégico Regional Transforma H2 Biobío; explicó que el programa estratégico regional Transforma H2 Biobío se encuentra actualmente reformulando su hoja de ruta para pasar desde una lógica centrada en proyectos hacia otra enfocada en condiciones habilitantes para la competitividad industrial y energética. “Un programa como este no puede ser generador de proyectos. Lo que sí puede hacer es generar condiciones habilitantes”, indicó.
Franjola sostuvo que el debate tecnológico ya se encuentra relativamente resuelto y recordó que el hidrógeno se produce en Biobío desde hace décadas. “El tema tecnológico está resuelto hace bastante tiempo. En la misma región del Biobío el hidrógeno se produce hace más de 40 años”, señaló.
En contraste, aseguró que el verdadero cuello de botella hoy está en la ausencia de una ley marco integral y en la falta de instrumentos financieros capaces de reducir el riesgo de inversión. “El punto tiene que ver efectivamente con una regulación o una ley marco que cubra al hidrógeno en toda su cadena de valor”, afirmó.
El ejecutivo planteó además la necesidad de implementar mecanismos como contratos por diferencia con respaldo estatal, similares a los utilizados en otros mercados energéticos para acelerar tecnologías emergentes. “Necesitamos señales claras hacia los inversionistas”, advirtió.
Según Franjola, el desafío es particularmente crítico debido a la magnitud de las inversiones requeridas por los proyectos utility scale y por el contexto de desaceleración que ha experimentado parte de la industria durante los últimos años.
Gobernanza como factor de competitividad
La conferencia SIPLA terminó consolidando una idea transversal entre los participantes: el éxito del hidrógeno renovable dependerá menos de la capacidad tecnológica y más de la fortaleza institucional de los países.
En otras palabras, la competitividad futura del hidrógeno limpio no se jugará únicamente en el costo de los electrolizadores o en la abundancia de recursos renovables, sino en la capacidad de construir gobernanza estable, legitimidad política y coordinación estratégica de largo plazo.
El diagnóstico coincide con las advertencias del informe de DNV: sin subsidios, instrumentos de estabilización económica, señales regulatorias robustas y apoyo estatal sostenido, el hidrógeno limpio difícilmente logrará competir con las cadenas fósiles ya consolidadas.
En ese escenario, Chile enfrenta un desafío doble. Por un lado, posee ventajas naturales y energéticas que lo posicionan como uno de los países con mayor potencial para desarrollar hidrógeno renovable a escala global. Por otro, debe acelerar definiciones regulatorias, institucionales y políticas si pretende convertir ese potencial en una industria competitiva antes de que la ventana internacional de oportunidad comience a cerrarse.

