


El hidrógeno podría multiplicar por seis su demanda mundial hacia 2050, pero enfrenta una brecha de suministro del 30%
El hidrógeno podría multiplicar por seis su demanda mundial hacia 2050, pero enfrenta una brecha de suministro del 30%
H2NEWS
Fecha publicada: 10 Agosto, 2026
La expansión global del hidrógeno podría llevar la demanda desde los actuales 90 millones de toneladas anuales hasta unos 600 millones de toneladas en 2050, pero las estrategias nacionales actualmente proyectadas no serían suficientes para cubrir ese crecimiento. Un análisis recogido por SINTEF y escrito por Thomas Alan Adams II Professor y Dmytro Konovalov, Professor, NTNU basados en el documento “Hydrogen power development: A comparative review of national strategies and the role of energy in scaling green hydrogen” estiman que, incluso si se implementan completamente los objetivos de producción anunciados, el mercado podría enfrentar una brecha de aproximadamente 730 TWh, equivalente a un déficit cercano al 30% frente a la demanda prevista. A esta diferencia se suma un desafío menos visible, pero determinante para la competitividad del vector energético: las pérdidas acumuladas a lo largo de toda la cadena de valor.
Una demanda que podría multiplicarse por seis
El consumo mundial de hidrógeno se sitúa actualmente en torno a los 90 millones de toneladas anuales y está concentrado principalmente en aplicaciones industriales existentes. La síntesis de amoníaco representa el 51% de la demanda, seguida por la refinación de petróleo, con 31%, y la producción de metanol, con 10%. La mayor parte de este hidrógeno continúa siendo producido a partir de combustibles fósiles.
Las proyecciones citadas por SINTEF, basadas en estimaciones de la Agencia Internacional de Energía, IRENA y el Hydrogen Council, apuntan a que la demanda podría alcanzar 600 millones de toneladas anuales en 2050, un volumen equivalente aproximadamente al 10-12% del consumo final mundial de energía. El crecimiento no provendría únicamente de los actuales usos industriales, sino también de sectores en los que la electrificación directa presenta mayores dificultades.
La industria pesada seguiría siendo el principal consumidor, especialmente en acero, amoníaco y refinación. Al mismo tiempo, el transporte marítimo, la aviación y el transporte pesado por carretera aparecen como nuevos focos de crecimiento.
El análisis subraya que el hidrógeno no tendría la misma ventaja en todos los segmentos. Los vehículos de pasajeros y el transporte de corta distancia presentan mejores condiciones para soluciones eléctricas basadas en baterías. En cambio, el hidrógeno adquiere mayor relevancia allí donde la densidad energética, el calor de alta temperatura o la utilización del hidrógeno como materia prima química constituyen restricciones difíciles de resolver mediante electrificación directa.
Con un poder calorífico inferior de 120 MJ por kilogramo, aproximadamente tres veces la densidad energética gravimétrica del diésel, el hidrógeno ofrece una ventaja especialmente relevante en aplicaciones donde el peso de las baterías puede convertirse en una limitación. El documento identifica entre ellas a la aviación, el transporte marítimo de larga distancia y el transporte pesado de mercancías. En el acero, otro de los sectores considerados prioritarios, la reducción directa del mineral de hierro mediante hidrógeno permite sustituir el carbón coquizable utilizado en procesos convencionales y ya se encuentra en una etapa de demostración comercial.
La electrólisis deberá escalar varios órdenes de magnitud
El desafío no está solamente en cuánto hidrógeno se necesitará, sino también en cómo producirlo. Más del 95% de la producción actual todavía depende de combustibles fósiles, principalmente mediante reformado de metano con vapor. Esta vía presenta un costo nivelado estimado de entre US$1,06 y US$1,80 por kilogramo, pero con una elevada intensidad de emisiones de CO₂.
El hidrógeno azul, producido mediante reformado de metano combinado con captura y almacenamiento de carbono, presenta costos estimados de entre US$1,20 y US$2 por kilogramo cuando se alcanza una captura superior al 90% del CO₂. Sin embargo, el análisis advierte que las emisiones residuales a lo largo del ciclo de vida continúan siendo un elemento de preocupación.
En el caso del hidrógeno verde producido mediante electrólisis del agua con electricidad renovable, los costos actuales se sitúan en un rango mucho más amplio, entre US$1,60 y US$10,30 por kilogramo, dependiendo de la tecnología del electrolizador y, especialmente, del precio local de la electricidad. El documento plantea que esta alternativa irá adquiriendo mayor relevancia a medida que disminuyan los costos de las energías renovables.
La electrólisis alcalina continúa siendo la tecnología más madura y desplegada comercialmente. La electrólisis PEM ofrece una mayor flexibilidad frente a la variabilidad de las fuentes renovables, mientras que la electrólisis de óxido sólido puede alcanzar mayores eficiencias a temperaturas elevadas. La tecnología de membrana de intercambio aniónico, en tanto, permanece como una alternativa emergente con potencial para reducir costos en el futuro.
La escala requerida constituye uno de los mayores desafíos. La capacidad mundial de electrólisis deberá crecer desde 1,4 GW registrados en 2023 hasta entre 170 y 365 GW en 2030 para responder a las proyecciones de demanda, y podría alcanzar entre 1.400 y 7.800 GW en 2050. Esto implica multiplicar la capacidad instalada en varios órdenes de magnitud en menos de tres décadas, en un proceso de expansión que el análisis caracteriza como sin precedentes para la infraestructura energética.
El precio de la electricidad será determinante. En regiones con abundantes recursos renovables y electricidad de bajo costo, como Australia, Noruega y algunas zonas de Medio Oriente, el costo del hidrógeno verde podría caer por debajo de US$2 por kilogramo hacia 2050. En mercados conectados a redes eléctricas con precios elevados, en cambio, la paridad de costos podría no alcanzarse sin un desarrollo específico de nueva generación renovable.
La geografía será tan importante como la tecnología
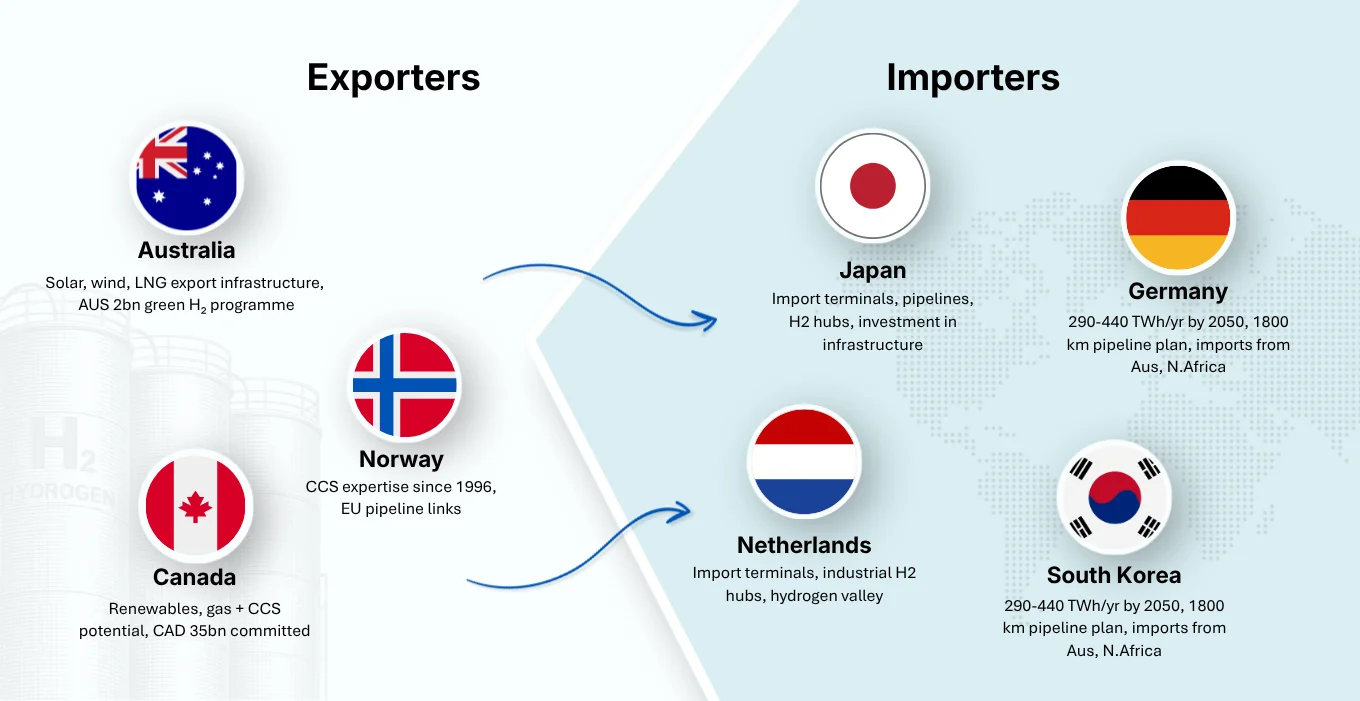
La futura configuración del mercado mundial estará fuertemente condicionada por la disponibilidad de energía renovable, infraestructura y capacidad de exportación. El análisis plantea que no todos los países podrán producir hidrógeno de manera competitiva. Las regiones con abundantes recursos solares, eólicos o hidroeléctricos tenderán a posicionarse como exportadoras, mientras que economías industrializadas con menor disponibilidad de recursos renovables podrían transformarse en grandes importadoras.
Australia aparece entre los territorios mejor posicionados para convertirse en un gran exportador, debido a su elevada radiación solar, disponibilidad de suelo para proyectos eólicos, infraestructura existente asociada a la exportación de gas natural, proximidad a los mercados asiáticos y un programa de subsidios de AUD 2.000 millones para hidrógeno verde. Su objetivo de exportación alcanza 30 millones de toneladas anuales hacia 2050.
Noruega cuenta con una combinación distinta de ventajas, basada en una generación eléctrica doméstica cercana al 100% renovable, experiencia acumulada en captura y almacenamiento de carbono y una infraestructura de gasoductos que conecta con Europa continental. El país también posee décadas de experiencia operacional en almacenamiento geológico de CO₂ en la plataforma continental noruega.
Canadá también aparece entre los países con condiciones favorables, gracias a sus recursos renovables, disponibilidad de gas natural susceptible de combinarse con captura de carbono y respaldo político. El documento señala compromisos por CAD 35.000 millones a través de programas federales.
Del otro lado del mercado, Japón, Corea del Sur, Alemania y Países Bajos están desarrollando infraestructura orientada a la importación, incluidos terminales, gasoductos y polos industriales de hidrógeno. Alemania proyecta una demanda de entre 290 y 440 TWh anuales hacia 2050, contempla importaciones desde Australia y el norte de África y prevé desarrollar unos 1.800 kilómetros de infraestructura dedicada al transporte de hidrógeno.
Este proceso podría modificar la geopolítica energética internacional de manera comparable a la transformación que provocó el desarrollo de los mercados globales de gas natural licuado.
Transportar hidrógeno seguirá siendo un problema de ingeniería
La expansión del comercio internacional de hidrógeno enfrenta una dificultad física fundamental: su elevada densidad energética por peso contrasta con una muy baja densidad energética por volumen. Esta característica condiciona prácticamente todas las alternativas de almacenamiento y transporte.
El hidrógeno gaseoso comprimido resulta adecuado para la distribución local y determinadas aplicaciones de movilidad. Para distancias internacionales por vía marítima, el hidrógeno licuado aparece como una alternativa, pero requiere enfriarlo hasta -253 °C, apenas 20 grados por encima del cero absoluto. El proceso de licuefacción consume entre 30% y 40% del propio contenido energético del hidrógeno.
A esto se agregan las pérdidas durante el almacenamiento y el transporte. Los tanques criogénicos pueden registrar tasas de evaporación de entre 0,3% y 1% diario, con pérdidas que podrían llegar hasta 10% durante un viaje de larga distancia. El almacenamiento de 5 kilogramos de hidrógeno gaseoso comprimido a 700 bar requiere aproximadamente 125 litros de volumen de tanque, mientras que los sistemas de almacenamiento de hidrógeno líquido pueden alcanzar costos de US$1.000 a US$1.500 por kilogramo de capacidad.
Los gasoductos presentan una economía diferente. El costo de transporte por esta vía se estima entre US$0,20 y US$0,50 por kilogramo en largas distancias, considerablemente por debajo de las alternativas de transporte gaseoso comprimido. Sin embargo, la infraestructura debe ser compatible con el hidrógeno, debido a la susceptibilidad del acero convencional a la fragilización por hidrógeno.
Una alternativa de transición consiste en mezclar hasta un 20% de hidrógeno en volumen con gas natural en determinados gasoductos existentes. El problema es que, normalmente, el hidrógeno no puede separarse posteriormente en el punto de consumo, lo que limita este mecanismo a aplicaciones de combustión.
El almacenamiento estacional emerge como otro cuello de botella
El almacenamiento de hidrógeno comprimido ya es una tecnología comercialmente madura y se utiliza a escala en sistemas de movilidad con celdas de combustible y aplicaciones industriales. Sin embargo, la densidad volumétrica continúa siendo una limitación.
El hidrógeno líquido permite elevar esa densidad hasta aproximadamente 70 kg por metro cúbico, frente a unos 5 kg por metro cúbico del hidrógeno comprimido. Pero este aumento tiene un costo energético y de infraestructura: la eficiencia del almacenamiento se sitúa entre 60% y 70%, mientras que los tanques criogénicos pueden alcanzar los US$1.000-US$1.500 por kilogramo de capacidad.
Para almacenar grandes volúmenes durante períodos prolongados, las cavernas salinas y los reservorios de gas agotados aparecen como alternativas con mayor potencial. El costo estimado puede situarse entre US$0,05 y US$0,15 por kilogramo para las cavernas salinas y alrededor de US$1,07 por kilogramo en reservorios de gas agotados.
No obstante, estos sistemas también presentan limitaciones técnicas. Ambos alcanzarían actualmente una eficiencia de ciclo completo de alrededor del 40% y requieren mantener entre 45% y 55% de su volumen con gas colchón para conservar la presión necesaria para la operación. El análisis considera estos factores como restricciones relevantes que no siempre son abordadas con suficiente detalle en las estrategias nacionales de hidrógeno.
El almacenamiento geológico podría adquirir mayor importancia a medida que los sistemas eléctricos incorporen mayores volúmenes de generación renovable variable y necesiten mecanismos para equilibrar la producción y el consumo a lo largo de períodos más extensos.
Europa acelera la construcción de una infraestructura integrada
Europa aparece como una de las regiones con mayor actividad en materia de políticas e infraestructura de hidrógeno. Alemania proyecta una demanda de hasta 440 TWh anuales hacia 2050 y una red dedicada de aproximadamente 1.800 kilómetros. Paralelamente, Francia, España, Países Bajos y Dinamarca están impulsando inversiones en electrólisis y producción de hidrógeno renovable.
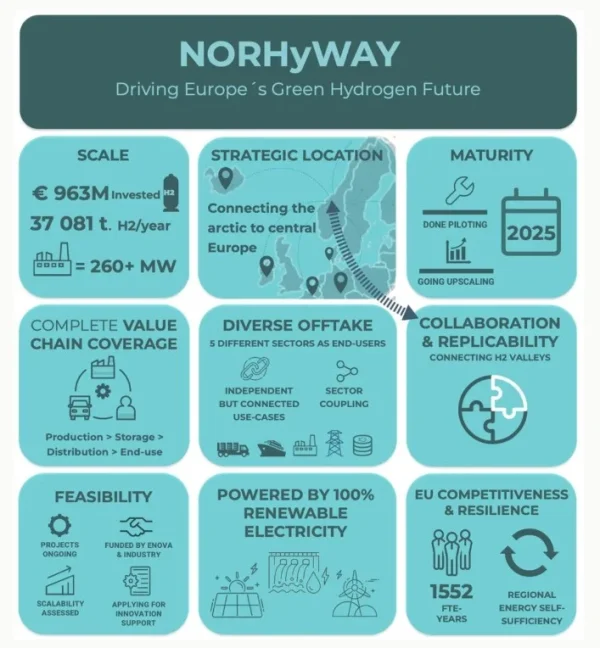
Hydrogen valleys (integrated regional ecosystems connecting production, storage, distribution and industrial use) are emerging as an important model across Europe, including in Norway – with the development of the NORHyWAY hydrogen valley in early 2026. Figure: Renergy
En este proceso comienzan a ganar relevancia los llamados valles de hidrógeno, concebidos como ecosistemas regionales que conectan producción, almacenamiento, distribución y consumo industrial. Entre los ejemplos mencionados figura el desarrollo de NORHyWAY en Noruega a comienzos de 2026.
El norte de Países Bajos constituye otro ejemplo de integración. El valle de hidrógeno de Groningen combina electrólisis asociada a generación eólica offshore, almacenamiento en cavernas salinas y distribución mediante gasoductos para abastecer a la industria petroquímica, movilidad y calefacción residencial.
El modelo no es único. En el noroeste de Inglaterra, HyNet contempla una ruta basada en hidrógeno azul producido mediante reformado de metano con captura y almacenamiento de carbono y distribuido a través de una red dedicada hacia consumidores industriales. Polonia y España, por su parte, exploran sistemas de cogeneración de alta eficiencia que permiten producir simultáneamente electricidad y calor industrial a partir del mismo combustible.
La brecha no está solo en producir más hidrógeno
El punto central del análisis es que el desarrollo del hidrógeno no puede medirse únicamente en toneladas producidas o capacidad de electrólisis instalada. La cadena completa incorpora pérdidas que pueden modificar sustancialmente la cantidad de energía útil finalmente entregada al consumidor.
La electrólisis presenta eficiencias de entre 55% y 80%. Si posteriormente el hidrógeno debe ser licuado para su transporte marítimo, se pierde otro 30%-40% de su contenido energético. La compresión añade pérdidas de entre 5% y 15%, mientras que el almacenamiento geológico alcanza actualmente una eficiencia de ciclo completo cercana al 40%.
Por ello, una tonelada de hidrógeno verde producida en origen no necesariamente representa la misma cantidad de energía útil en el punto final de consumo. El análisis advierte que las estrategias que no consideran estas pérdidas acumulativas corren el riesgo de sobreestimar la contribución efectiva del hidrógeno a la descarbonización.
Esta consideración adquiere especial importancia cuando se evalúan proyectos orientados a exportar hidrógeno a grandes distancias. El costo y la eficiencia de la cadena logística pueden terminar siendo tan determinantes como el precio de la electricidad utilizada para producirlo.
Noruega como ejemplo de integración de la cadena
El análisis identifica en Noruega un posible modelo de integración debido a la combinación de producción de bajo carbono, infraestructura y acceso a los mercados europeos. Su ventaja no estaría limitada a disponer de electricidad renovable, sino en la posibilidad de transportar hidrógeno hacia Europa mediante gasoductos, evitando la penalización energética asociada a la licuefacción necesaria para el transporte marítimo de larga distancia desde regiones como Australia o Medio Oriente.
A ello se suman generación hidroeléctrica gestionable para alimentar la electrólisis, infraestructura de gasoductos existente y décadas de experiencia en captura y almacenamiento de carbono. De acuerdo con el análisis, esta combinación permite abordar simultáneamente distintas etapas de la cadena de valor del hidrógeno.
La conclusión es que el futuro del hidrógeno dependerá menos de una única tecnología que de la capacidad de integrar producción, almacenamiento, transporte y consumo final dentro de sistemas energéticos coherentes.
Las cifras de demanda proyectadas muestran la magnitud de la oportunidad. Pero la brecha estimada de 730 TWh y las pérdidas acumuladas en la cadena de valor también evidencian la dimensión del desafío. El hidrógeno podría convertirse en uno de los pilares de una economía baja en carbono, pero su expansión exigirá mucho más que instalar electrolizadores: requerirá nueva generación renovable, redes, almacenamiento, infraestructura de transporte, sistemas industriales y una planificación coordinada de toda la cadena energética.
FUENTE: SINTEF

