


CEO de H2FLY asegura que “la aviación propulsada por hidrógeno será una industria global”
CEO de H2FLY asegura que “la aviación propulsada por hidrógeno será una industria global”
Por Grace Keller, H2NEWS
Fecha publicada: 12 Noviembre, 2026
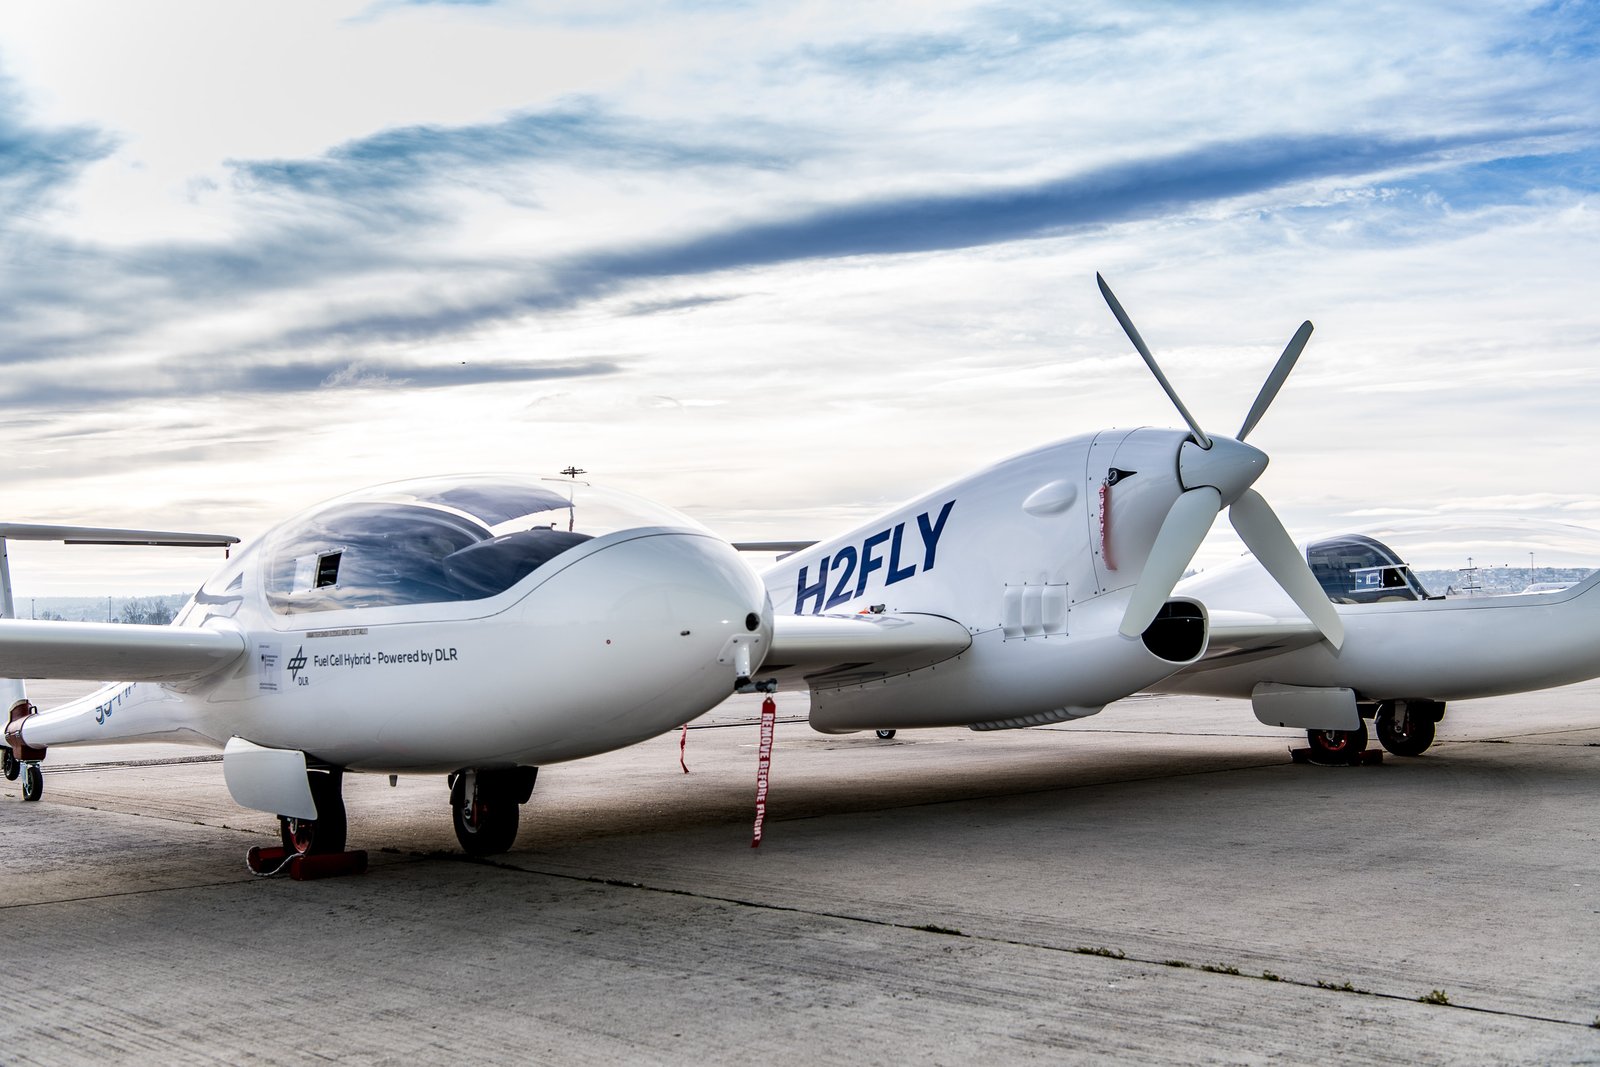
La aviación propulsada por hidrógeno comienza a transitar desde las demostraciones tecnológicas hacia el desarrollo de sistemas comerciales. La empresa alemana H2FLY trabaja en una nueva generación de sistemas de propulsión eléctrica mediante pilas de combustible, con la expectativa de que las primeras aeronaves de hasta 19 pasajeros puedan iniciar operaciones comerciales a comienzos de la década de 2030. Sin embargo, su desarrollo no depende únicamente de los avances tecnológicos. La certificación aeronáutica, la infraestructura aeroportuaria y, especialmente, el costo de producción del hidrógeno renovable serán determinantes para su competitividad frente a otras alternativas de propulsión.
 En entrevista exclusiva con H2News, Ralph Müller, CEO de H2FLY, explica cómo la compañía busca transformar sus desarrollos en soluciones comerciales para fabricantes y operadores de aeronaves, junto con abordar los desafíos que supone utilizar hidrógeno líquido a temperaturas de −253 °C. El ejecutivo también analiza el potencial de América Latina y particularmente de Chile, donde la disponibilidad de recursos solares y eólicos, sumada a las grandes distancias entre regiones, podría favorecer el desarrollo de la aviación regional propulsada por hidrógeno. A su juicio, el desafío para el país será avanzar más allá de la producción del combustible y desarrollar capacidades industriales, infraestructura aeroportuaria y condiciones regulatorias que permitan incorporar esta tecnología.
Entrevista exclusiva H2News a Ralph Müller, CEO de H2FLY
1. H2FLY está pasando de una etapa centrada en la investigación y demostración hacia la oferta de su tecnología a fabricantes de aeronaves. ¿Qué modelo de negocio y qué alianzas serán fundamentales para transformar sus sistemas en soluciones comerciales replicables y a qué segmento de clientes esperan atender primero?
A medida que transformamos nuestra tecnología en un producto listo para el mercado, nuestro papel es convertirnos en un socio tecnológico y proveedor de confianza para los fabricantes y operadores de aeronaves. Proporcionamos el sistema de propulsión eléctrica mediante hidrógeno y la experiencia necesaria para integrarlo en las aeronaves. Dado que nuestros sistemas de pilas de combustible son modulares y pueden escalar desde los 30 kW hasta potencias de varios megavatios, los mismos módulos básicos pueden utilizarse en diferentes plataformas aeronáuticas. Para encontrar la configuración óptima para cada aeronave, hemos desarrollado herramientas digitales de diseño que adaptan el sistema al tipo de aeronave y a su misión.
Además, debemos mirar más allá de la aeronave y del sistema de propulsión, ya que este solo genera valor cuando puede reabastecerse de combustible y operar de manera competitiva. Por eso también trabajamos con aeropuertos y autoridades, y contribuimos a establecer los requisitos necesarios para el abastecimiento de hidrógeno líquido.
Un ejemplo importante es el proyecto GOLIAT, financiado por la Unión Europea, en el que trabajamos junto con Airbus, el Aeropuerto de Stuttgart y otros socios europeos en tecnologías de abastecimiento de hidrógeno líquido, operaciones terrestres y las normas de seguridad necesarias para su certificación, así como en los aspectos económicos de la cadena de valor del hidrógeno en los aeropuertos.
Esperamos que nuestros primeros clientes provengan del segmento de aeronaves más pequeñas: aviones de transporte regional de categoría CS-23, con capacidad de hasta 19 pasajeros, a comienzos de la década de 2030 y, posiblemente, aplicaciones no tripuladas, como drones de carga. Las aeronaves regionales de mayor tamaño llegarían posteriormente, alrededor de 2045.
2. H2FLY apunta a aplicaciones que van desde aeronaves eVTOL y no tripuladas hasta aviones de ala fija. ¿Qué tipo de aeronave y operación ofrece actualmente la oportunidad más viable para que el hidrógeno sea competitivo, considerando autonomía, capacidad de carga, frecuencia de vuelos y costo total?
Vemos una variedad de aplicaciones para nuestros sistemas, en lugar de una sola. Las baterías y el hidrógeno pueden complementarse y, dependiendo del tipo de aeronave y de su misión, una u otra solución será la más adecuada. Las investigaciones actuales muestran que las aeronaves eléctricas a batería pueden alcanzar, en el mejor de los casos, alrededor de 250 kilómetros, mientras que el hidrógeno líquido almacena mucha más energía por kilogramo, por lo que las aeronaves de propulsión eléctrica mediante hidrógeno son adecuadas para autonomías de 2.000 kilómetros o más.
Por lo tanto, el hidrógeno es más competitivo allí donde los sistemas de propulsión eléctrica a batería alcanzan sus límites debido al peso de estas. Por eso consideramos que la aviación ejecutiva y regional constituye el punto de entrada para la propulsión eléctrica mediante hidrógeno, comenzando por aeronaves más pequeñas, donde la escala y los costos de la tecnología, la certificación y la infraestructura son menores: aeronaves CS-23 de hasta 19 pasajeros y, posiblemente, aplicaciones no tripuladas, como drones.
Las rutas regionales regulares son especialmente adecuadas para el hidrógeno. Los planes de vuelo están claramente definidos, por lo que los operadores saben exactamente cuánto combustible necesitan y cuándo lo requieren. Esto permite producir y licuar el hidrógeno en el lugar, de acuerdo con la programación de los vuelos, en lugar de mantenerlo almacenado.
En cuanto al costo total, el factor decisivo es el precio del hidrógeno verde, y la principal variable para reducirlo es el costo de la electricidad renovable utilizada en la electrólisis.
3. La hoja de ruta de H2FLY contempla contar con componentes preparados para la certificación en 2028, con posibles primeros vuelos comerciales a partir de 2030. ¿Qué hitos técnicos y regulatorios deben alcanzarse durante los próximos años y qué factor podría representar el mayor riesgo para cumplir este calendario?
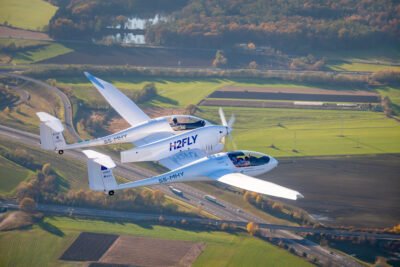
Ya hemos demostrado el vuelo eléctrico propulsado por hidrógeno líquido. En 2023, nuestro HY4 completó los primeros vuelos pilotados del mundo de una aeronave de este tipo y, en 2024, la primera generación de nuestro sistema de pilas de combustible H2F-175 voló en el demostrador eléctrico de hidrógeno de Joby Aviation, recorriendo 523 millas.
Desde entonces, nuestro enfoque ha sido transformar esta tecnología en un producto listo para el mercado y con un rendimiento competitivo. Los indicadores clave son la densidad de potencia y la eficiencia del combustible: cuánta potencia entrega el sistema por kilogramo de su propio peso y qué tan poco hidrógeno líquido consume para hacerlo. Un parámetro de referencia de la industria, validado de manera independiente, sitúa en 2 kW por kilogramo el nivel a partir del cual los sistemas de pilas de combustible se vuelven competitivos.
En comparación con el sistema utilizado en el HY4, hemos triplicado la densidad de potencia de nuestros sistemas de pilas de combustible durante los últimos años.
A partir de aquí, el camino hacia la comercialización contempla tres etapas. La primera es la madurez del producto: nuestro sistema de próxima generación está en construcción y posteriormente será probado en nuestros bancos de ensayo. Además, como parte del proyecto BALIS 2.0, tenemos previsto probar en tierra un sistema de 350 kW como módulo base para sistemas de propulsión de potencia de megavatios.
La segunda etapa consiste en demostrar su funcionamiento en condiciones reales, mediante extensas pruebas de vuelo en diferentes tipos de aeronaves. La tercera es la certificación: los resultados de todas estas pruebas proporcionarán la evidencia necesaria para demostrar la seguridad del sistema, mientras que nuestros procesos de desarrollo y nuestra organización también deberán recibir la aprobación de las autoridades aeronáuticas.
En el ámbito regulatorio, los marcos normativos para los vuelos eléctricos propulsados por hidrógeno todavía están en desarrollo. La FAA publicó su hoja de ruta sobre seguridad y certificación de aeronaves propulsadas por hidrógeno en diciembre de 2024, mientras que EASA trabaja en cómo distribuir las responsabilidades de certificación de las nuevas arquitecturas de propulsión entre los programas de aeronaves y de motores.
El principio fundamental es que estos límites no son fijos, sino que se establecen caso por caso, dependiendo del grado de integración del sistema de propulsión con la aeronave. Esto abre dos vías: la certificación del motor para unidades de propulsión autónomas y reutilizables, y la certificación de la aeronave para arquitecturas altamente integradas. Actualmente favorecemos la segunda alternativa, lo que significa que nuestro sistema de propulsión se certificaría junto con la aeronave.
En cualquier caso, la certificación es un proceso colaborativo y trabajamos estrechamente con las autoridades desde el comienzo, incluso para determinar qué normas existentes, por ejemplo, de la industria automotriz, pueden trasladarse a la aviación.
El mayor riesgo para el calendario no es únicamente la tecnología: los programas de desarrollo de aeronaves, los marcos de certificación y el despliegue de infraestructura son, como mínimo, igualmente decisivos.
Siempre que los programas de aeronaves y el marco regulatorio estén preparados, esperamos los primeros vuelos comerciales con aeronaves pequeñas a comienzos de la década de 2030, mientras que las aeronaves de mayor tamaño llegarían alrededor de 2045.
 4. El hidrógeno líquido puede mejorar la relación entre energía almacenada y peso, pero requiere condiciones criogénicas y soluciones para almacenamiento, gestión del combustible y abastecimiento. ¿Cuál de estos desafíos tiene el mayor impacto en la seguridad, certificación y economía de una aeronave y cómo trabaja H2FLY para abordarlo?
El almacenamiento tiene el mayor impacto, porque condiciona el diseño de toda la aeronave. El hidrógeno líquido debe mantenerse a −253 °C, por lo que el tanque necesita un aislamiento muy eficiente sin dejar de ser liviano, además de ser seguro y cumplir los requisitos regulatorios.
Lo importante es el peso del tanque por kilogramo de hidrógeno almacenado. El hidrógeno líquido también requiere más volumen que el combustible convencional de aviación, lo que afecta el diseño de toda la aeronave, pero también abre nuevas posibilidades, como diseños de alas más eficientes y cabinas más espaciosas.
Desarrollamos nuestros sistemas de tanques de hidrógeno líquido en paralelo con nuestros sistemas de pilas de combustible para que ambos funcionen eficientemente en conjunto, y los validamos mediante pruebas internas, desde componentes individuales hasta sistemas completos.
Por otra parte, la evaporación del hidrógeno líquido (boil-off) es predecible y puede gestionarse: los planes de vuelo indican a los operadores exactamente cuánto combustible necesitan y cuándo.
El abastecimiento de combustible también desempeña un papel fundamental. A través de nuestro programa de pruebas de vuelo, hemos desarrollado la capacidad de manipular y abastecer hidrógeno líquido de manera segura, y hemos creado nuestros propios equipos de apoyo en tierra, incluida una unidad móvil de abastecimiento de hidrógeno líquido.
El preenfriamiento del tanque de la aeronave antes del abastecimiento permite alcanzar mayores caudales, mientras que las normas comunes para las conexiones y la manipulación, que actualmente están en desarrollo, simplificarán el proceso y facilitarán su certificación.
5. La aviación propulsada por hidrógeno requiere coordinar la producción, licuefacción, almacenamiento y suministro en los aeropuertos. ¿Cómo sería la infraestructura mínima necesaria para iniciar operaciones regionales y quién debería asumir las inversiones y los riesgos: fabricantes de aeronaves, aeropuertos, operadores o productores de hidrógeno?
La infraestructura puede comenzar a pequeña escala y crecer gradualmente junto con las flotas, y los aeropuertos regionales son especialmente adecuados para una adopción por etapas.
Los componentes básicos son manejables: suministro de hidrógeno, una unidad de licuefacción, tanques de almacenamiento de hidrógeno líquido, y equipos y procedimientos de abastecimiento.
El hidrógeno puede producirse en el propio aeropuerto mediante electrólisis, o suministrarse en estado gaseoso a través de gasoductos o camiones y licuarse en el aeropuerto. La red troncal de hidrógeno de Alemania, de 9.000 kilómetros, cuya finalización está prevista para 2032, facilitará esta segunda opción.
Dado que esperamos que las aeronaves más pequeñas entren en servicio a comienzos de la década de 2030 y las de mayor tamaño alrededor de 2045, la industria dispone de tiempo para desarrollar gradualmente infraestructura aeroportuaria a gran escala.
Al inicio de las operaciones de vuelo, las inversiones son relativamente pequeñas y pueden ser asumidas por unos pocos actores locales. A medida que crezca la demanda en un aeropuerto, es probable que más participantes compartan la inversión y los riesgos a lo largo de la cadena de valor, asumiendo cada socio la parte más cercana a su experiencia.
Los productores de hidrógeno invierten en producción y licuefacción; los aeropuertos, en almacenamiento e infraestructura de abastecimiento; y los fabricantes de sistemas de propulsión, como H2FLY, aportan la tecnología y los equipos de apoyo en tierra.
Los operadores pueden aportar confianza a toda la cadena mediante compromisos tempranos.
En la fase inicial, contar con marcos políticos estables y confiables hace posibles estas inversiones, y la variable más importante es el costo de la electricidad: el hidrógeno verde solo será ampliamente competitivo cuando la electricidad destinada a la electrólisis sea lo suficientemente barata.
6. La European Hydrogen Week aborda cómo ampliar la escala del hidrógeno y fortalecer la resiliencia energética. ¿Qué condiciones, en términos de costos, suministro renovable, certificación e infraestructura, permitirían que regiones con abundantes recursos solares y eólicos, como América Latina y Chile, participen en la cadena de valor del hidrógeno para la aviación y desarrollen actividad local?
La cuestión decisiva es el suministro: de dónde proviene el hidrógeno y si puede producirse económicamente a gran escala.
Dado que los costos de electricidad son uno de los factores más importantes en el costo del hidrógeno verde, las regiones con abundantes recursos solares y eólicos, como Chile, parten de una posición sólida.
El hidrógeno también contribuye a la resiliencia energética, ya que los excedentes de electricidad renovable pueden utilizarse localmente para producir hidrógeno, aliviando la presión sobre la red eléctrica y creando estructuras de suministro descentralizadas.
Para transformar esta ventaja en una participación dentro de la cadena de valor de la aviación, la producción debe estar respaldada por inversiones en electrolizadores y en infraestructura de almacenamiento, licuefacción y distribución.
La certificación internacionalmente reconocida del origen renovable del hidrógeno será esencial para acceder a los mercados internacionales.
En el caso particular de la aviación, existen razones de peso para producir y licuar hidrógeno cerca del lugar donde se utiliza, lo que genera actividad local en lugar de limitarse únicamente a las exportaciones.
La infraestructura puede comenzar en un número reducido de aeropuertos y crecer junto con la demanda. Además, alinearse desde una etapa temprana con las normas internacionales que actualmente se están desarrollando para la certificación de aeronaves y el abastecimiento de hidrógeno líquido facilitará la adopción de la tecnología.
Por último, los inversionistas y operadores necesitan políticas estables y de largo plazo para tener la confianza necesaria para comprometerse, y ese compromiso puede, a su vez, atraer nueva producción e industria a las regiones involucradas.
7. A partir de su experiencia en el desarrollo de la aviación propulsada por hidrógeno en Europa, ¿qué papel podrían desempeñar América Latina y, particularmente, Chile en la futura economía mundial del hidrógeno? ¿Qué debería priorizar la región para transformar su potencial renovable en proyectos competitivos, capacidades tecnológicas y valor industrial local?
La aviación propulsada por hidrógeno será una industria global, y las regiones con importantes recursos renovables pueden desempeñar un papel relevante, tanto como productoras de hidrógeno verde como usuarias tempranas de esta tecnología.
Para un país como Chile, con grandes distancias entre sus regiones, la aviación regional es especialmente relevante, y ese es precisamente el segmento en el que se espera que comiencen los vuelos eléctricos propulsados por hidrógeno.
Sin embargo, el valor duradero proviene del desarrollo de capacidades a lo largo de toda la cadena de valor, desde la producción y licuefacción hasta la infraestructura aeroportuaria y las operaciones terrestres, en lugar de limitarse únicamente a producir hidrógeno.
Sobre la base de nuestra experiencia en Europa, recomendaríamos tres medidas que deben avanzar en paralelo.
Primero, construir un ecosistema que permita obtener la autorización operacional. Esto requiere un fabricante de aeronaves, un proveedor de hidrógeno y emplazamientos adecuados. Empresas como H2FLY pueden contribuir con la tecnología de propulsión, los equipos de abastecimiento y la experiencia necesaria para realizar pruebas de vuelo.
Segundo, determinar la demanda de hidrógeno, tanto para la aviación como para la movilidad en general, y ampliar gradualmente la capacidad de producción de hidrógeno para ajustarla a esa demanda.
Tercero, respaldar estas medidas mediante legislación y una estrategia política de largo plazo.
English Version
- H2FLY is moving from a phase focused on research and demonstration towards offering its technology to aircraft manufacturers. What business model and partnerships will be key to turning your systems into repeatable commercial solutions, and which customer segment do you expect to serve first?
As we turn our technology into a market-ready product, our role is to be the trusted technology partner and supplier to aircraft manufacturers and operators. We provide the hydrogen-electric propulsion system and the expertise to integrate it into the aircraft. Because our fuel cell systems are modular and scale from 30 kW to the multi-megawatt class, the same building blocks can be used across different aircraft platforms. To find the best configuration for each aircraft, we have developed digital design tools that tailor the system to the aircraft type and mission.
Apart from that, we also need to look beyond the aircraft and the propulsion system, as it only creates value when it can be refuelled and operated competitively. This is why we also work with airports and authorities and help to establish what refuelling with liquid hydrogen requires.
A key example is the EU-funded GOLIAT project, in which we are working with Airbus, Stuttgart Airport and other European partners on liquid hydrogen refuelling technologies, ground operations and the safety standards needed to certify them, as well as on the economics of the hydrogen value chain at airports.
We expect our first customers to come from smaller aircraft: CS-23 commuter aircraft with up to 19 passenger seats in the early 2030s and, conceivably, uncrewed applications such as cargo drones. Larger regional aircraft will follow around 2045.
H2FLY is targeting applications ranging from eVTOL and uncrewed aircraft to fixed-wing planes. Which type of aircraft and operation currently offers the most viable opportunity for hydrogen to compete, taking into account range, payload, flight frequency and total cost?
We see a range of applications for our systems rather than a single one. Batteries and hydrogen can complement each other, and depending on the aircraft type and mission, one or the other is the better solution. Current research shows that battery-electric aircraft can reach around 250 km at best, while liquid hydrogen stores far more energy per kilogram, so hydrogen-electric aircraft are suited to ranges of 2,000 km and beyond. Hydrogen is therefore most competitive where battery-electric powertrains reach their limits because of the weight of the batteries. That is why we see business and regional aviation as the entry point for hydrogen-electric propulsion, starting with smaller aircraft, where the scale and cost of the technology, certification and infrastructure are lower: CS-23 aircraft of up to 19 passengers and, conceivably, uncrewed applications such as drones.
Scheduled regional routes suit hydrogen well. Flight plans are tightly defined, so operators know exactly how much fuel they need and when, and hydrogen can be produced and liquefied on site in line with the schedule rather than sitting in storage. On total cost, the decisive factor is the price of green hydrogen, and the biggest lever there is the cost of renewable electricity for electrolysis.
H2FLY’s roadmap aims to have certification-ready components by 2028, with potential first commercial flights from 2030 onwards. What technical and regulatory milestones need to be achieved in the intervening years, and what factor could pose the greatest risk to this timeline?
We have already demonstrated hydrogen-electric flight with liquid hydrogen: in 2023, our HY4 completed the world’s first piloted flights of such an aircraft, and in 2024 the first generation of our H2F-175 fuel cell system flew in Joby Aviation’s hydrogen-electric demonstrator, covering 523 miles. Since then, our focus has been on turning this technology into a market-ready product with competitive performance. The key measures are power density and fuel efficiency: how much power the system delivers per kilogram of its own weight, and how little liquid hydrogen it consumes in doing so. An independently validated industry benchmark puts the level at which fuel cell systems become competitive at 2 kW per kilogram.
Compared with the system in HY4, we have tripled the power density of our fuel cell systems over the past few years. From here, the path to commercialisation runs in three steps. The first is product maturity: our next-generation system is being built and will then be tested on our test stands. In addition, as part of the BALIS 2.0 project, we plan to test a 350 kW system on the ground as the base module for megawatt-class powertrains.
The second is proof in real operation: extensive flight testing across different aircraft types will follow. The third is certification: the evidence from all of this testing builds the safety case, and our development processes and organisation will also need approval from the aviation authorities.
On the regulatory side, the frameworks for hydrogen-electric flight are still being established. The FAA published its Hydrogen-Fueled Aircraft Safety and Certification Roadmap in December 2024, and EASA is working on how certification responsibilities for new propulsion architectures should be allocated between aircraft and engine programmes. The core principle is that these boundaries are not fixed but are set case by case, depending on how closely the propulsion system is integrated with the aircraft. This opens up two routes: engine certification for self-contained, reusable propulsion units, and aircraft certification for highly integrated architectures. We currently favour the aircraft certification route, which means our propulsion would be certified together with the aircraft.
Either way, certification is a collaborative process, and we work closely with the authorities from the very start, including on which existing standards, for example from the automotive industry, can be carried across to aviation. The greatest risk to the timeline is not the technology alone: aircraft programmes, certification frameworks and infrastructure build-out are at least as decisive. Provided that aircraft programmes and the regulatory framework are in place, we expect the first commercial flights with smaller aircraft from the early 2030s, with larger aircraft following around 2045.
Liquid hydrogen can improve the balance between stored energy and weight, but it requires cryogenic operating conditions and solutions for storage, fuel management and refuelling. Which of these challenges has the greatest impact on an aircraft’s safety, certification and economics, and how is H2FLY working to address it?
Storage has the greatest impact, because it shapes the whole aircraft. Liquid hydrogen has to be kept at −253 °C, so the tank needs very good insulation while staying light, and it has to be safe and meet regulatory requirements. What matters is the tank weight per kilogram of hydrogen stored. Liquid hydrogen also needs more volume than conventional aviation fuel, which affects the design of the entire aircraft but also opens up new options, such as more efficient wing designs and more spacious cabins. We develop our liquid hydrogen tank systems alongside our fuel cell systems so that the two perform well together, and we validate them through in-house testing, from individual components up to complete systems. Boil-off, on the other hand, is predictable and can be managed: flight plans tell operators exactly how much fuel they need and when.
Refuelling also plays a key role. Through our flight test programme, we have built up the capability to handle and refuel liquid hydrogen safely, and we have developed our own ground support equipment, including a mobile liquid hydrogen refuelling unit. Pre-cooling the aircraft tank before refuelling allows higher flow rates, and common standards for connection and handling, which are being developed now, will make the process simpler and easier to certify.
Hydrogen-powered aviation requires the coordination of production, liquefaction, storage and supply at airports. What would the minimum infrastructure needed to launch regional operations look like, and who should take on the investment and risks: aircraft manufacturers, airports, operators or hydrogen producers?
Infrastructure can start small and grow step by step with the fleets, and regional airports are well suited to phased adoption. The basic building blocks are manageable: hydrogen supply, a liquefier, liquid hydrogen storage tanks, and refuelling equipment and procedures. Hydrogen can be produced on site by electrolysis, or delivered as gas by pipeline or truck and liquefied at the airport; Germany’s 9,000 km hydrogen core network, due for completion by 2032, will make the second option easier. Since we expect smaller aircraft to enter service from the early 2030s and larger aircraft around 2045, the industry has time to build up large-scale airport infrastructure step by step.
At the launch of flight operations, the investments are relatively small and can be carried by a few local players. As demand at an airport grows, more players will most likely share the investment and the risk along the value chain, with each partner taking on the part closest to its expertise. Hydrogen producers invest in production and liquefaction, airports in storage and refuelling infrastructure, and propulsion manufacturers like H2FLY bring the technology and the ground support equipment. Operators can give the whole chain confidence through early commitments. In the early phase, stable and reliable policy frameworks make these investments possible, and the most important lever is the cost of electricity: green hydrogen will only become broadly competitive once electricity for electrolysis is cheap enough.
European Hydrogen Week is addressing how to scale hydrogen and strengthen energy resilience. What conditions—in terms of cost, renewable supply, certification and infrastructure—would enable regions with abundant solar and wind resources, such as Latin America and Chile, to participate in the hydrogen aviation value chain and develop local activity?
The decisive question is supply: where the hydrogen comes from and whether it can be produced economically at scale. Since electricity costs are one of the biggest factors in the cost of green hydrogen, regions with abundant solar and wind resources, such as Chile, start from a strong position. Hydrogen also supports energy resilience, as surplus renewable electricity can be used locally for hydrogen production, relieving pressure on the grid and creating decentralised supply structures.
To turn this advantage into a role in the aviation value chain, production needs to be backed by investment in electrolysers and in the infrastructure for storage, liquefaction and distribution. Internationally recognised certification of hydrogen’s renewable origin will be essential to give access to international markets. For aviation in particular, there is a strong case for producing and liquefying hydrogen close to where it is used, which creates local activity rather than only exports. Infrastructure can start at a small number of airports and grow with demand, and aligning early with the international standards now being developed for aircraft certification and liquid hydrogen refuelling will make it easier to adopt the technology. Finally, investors and operators need stable, long-term policy to have the confidence to commit, and that commitment can in turn bring new production and industry to the regions involved.
Based on your experience developing hydrogen aviation in Europe, what role could Latin America—and Chile in particular—play in the future global hydrogen economy? What should the region prioritise to turn its renewable potential into competitive projects, technological capabilities and local industrial value?
Hydrogen aviation will be a global industry, and regions with strong renewable resources can play an important role in it, both as producers of green hydrogen and as early users. For a country like Chile, with long distances between its regions, regional aviation is particularly relevant, and that is exactly the segment where hydrogen-electric flight is expected to start. The lasting value, however, comes from building capability across the whole value chain, from production and liquefaction to airport infrastructure and ground operations, rather than from producing hydrogen alone.
Based on our experience in Europe, we would recommend three steps that run in parallel. First, build an ecosystem that leads to operational authorisation: this needs an aircraft manufacturer, a hydrogen supplier and suitable sites, and companies like H2FLY can contribute the propulsion technology, the refuelling equipment and the experience to carry out flight testing. Second, determine the hydrogen demand, for aviation and for mobility in general, and expand hydrogen production capacity step by step to match it. Third, secure these measures through legislation and a long-term policy strategy.
H2NEWS

